Was ist die Riester-Rente? Förderung und Verträge erklärt
Veröffentlicht am · Herausgeber und Geschäftsführer des Alsterspree Verlags
Dieser Artikel wurde von einem Autor mit Unterstützung von KI verfasst.
Riester oder AVD – was passt zu dir?
Kostenloses, unverbindliches Gespräch mit einem Berater aus unserem unabhängigen Netzwerk von 1.000+ geprüften Beratern.
Wie funktioniert die Riester-Rente?
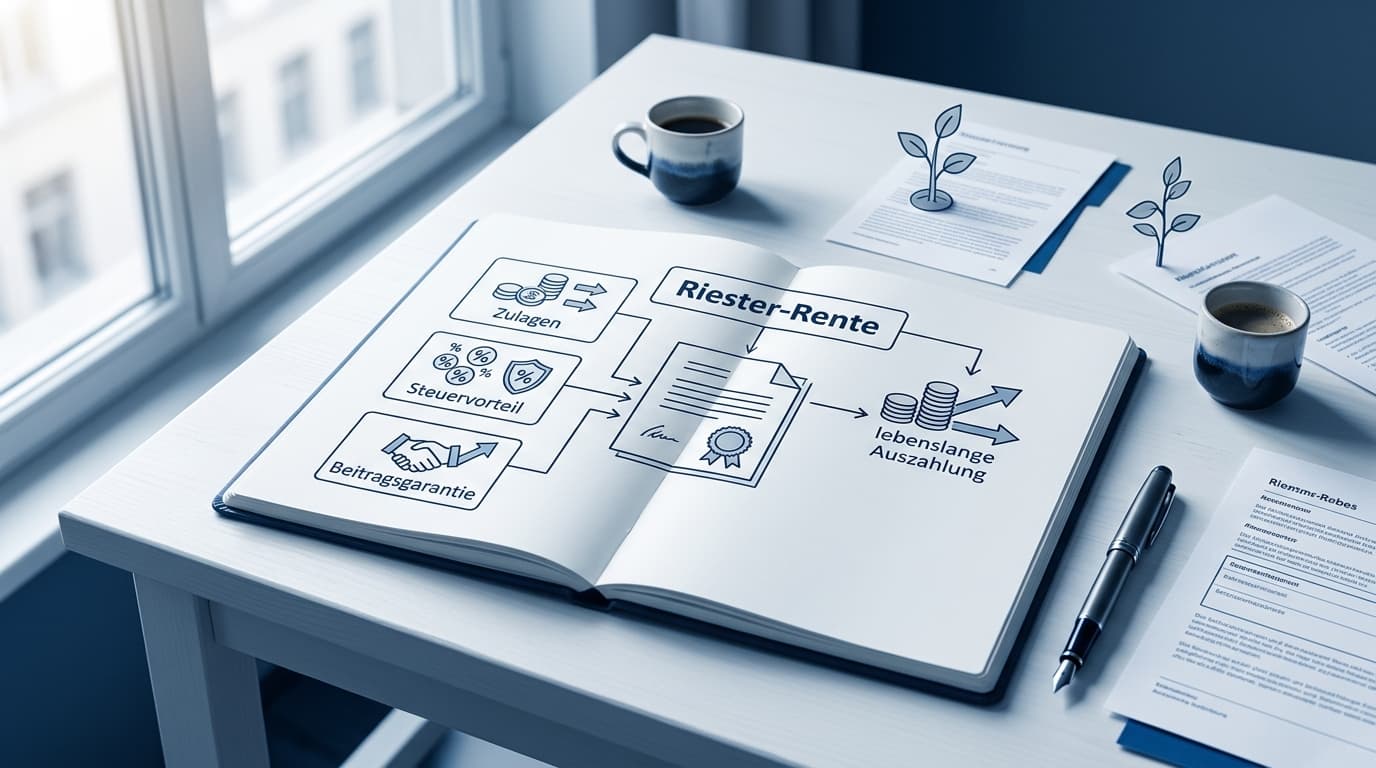
Die Riester-Rente ist eine seit 2002 bestehende, staatlich geförderte private Altersvorsorge[1], die auf drei Bausteinen ruht: direkten Zulagen, einem Steuervorteil über den Sonderausgabenabzug und einer Beitragsgarantie. Gefördert werden ausschließlich Verträge, die das Bundeszentralamt für Steuern (BZSt) nach dem Altersvorsorgeverträge-Zertifizierungsgesetz (AltZertG) zertifiziert hat. Wer diese drei Bausteine kennt, erkennt später präzise, was sich mit dem Altersvorsorgedepot ändert und was gleich bleibt.
Die Zertifizierung ist kein Formalakt: Ein zertifizierter Vertrag muss eine lebenslange, unabhängig vom Geschlecht berechnete Altersversorgung vorsehen, die frühestens ab dem 62. Lebensjahr gezahlt werden darf; bei vor 2012 abgeschlossenen Verträgen gilt teils noch das 60. Lebensjahr. Zugleich muss der Anbieter zusagen, dass zu Beginn der Auszahlungsphase zumindest die eingezahlten Beiträge zur Verfügung stehen[2]. Diese Beitragsgarantie ist das zentrale Sicherheitsversprechen des Systems. Eingeführt wurde die Riester-Rente 2002, benannt nach dem früheren Bundesarbeitsminister Walter Riester, mit dem Ziel, das sinkende Niveau der gesetzlichen Rente zu ergänzen.
- Zulagen: eine Grundzulage von 175 Euro pro Jahr sowie eine Kinderzulage von 185 Euro für vor 2008 geborene und 300 Euro für ab 2008 geborene Kinder, solange Kindergeld gezahlt wird
- Steuervorteil: Beiträge lassen sich als Sonderausgaben absetzen (Anlage AV der Steuererklärung); das Finanzamt prüft von Amts wegen per Günstigerprüfung (§ 10a Abs. 2 EStG), ob der Sonderausgabenabzug mehr bringt als die Zulagen, und berücksichtigt gegebenenfalls die Differenz
- Beitragsgarantie: Zu Beginn der Auszahlungsphase müssen mindestens die eingezahlten Beiträge zur Verfügung stehen[2]
In der Auszahlungsphase gibt es zwei Formen: eine lebenslange Leibrente oder einen Auszahlungsplan mit anschließender Teilkapitalverrentung ab spätestens dem 85. Lebensjahr; bis zu 30 Prozent des Kapitals dürfen außerhalb der monatlichen Leistungen ausgezahlt werden. Im Gegenzug wird die spätere Rente besteuert, soweit sie auf geförderten Beiträgen beruht (§ 22 Nr. 5 EStG); die Förderung wirkt also nachgelagert. Alle Werte in diesem Artikel sind gesetzliche Eckdaten oder illustrative Beispiele und stellen keine Anlageberatung i. S. d. § 1 Abs. 1a Nr. 1a KWG dar.
Wer ist förderberechtigt?
Förderberechtigt sind zwei Gruppen: unmittelbar und mittelbar Berechtigte. Unmittelbar berechtigt sind vor allem rentenversicherungspflichtige Arbeitnehmerinnen und Arbeitnehmer sowie Beamtinnen und Beamte. Mittelbar berechtigt ist der Ehegatte, sofern er einen eigenen Riester-Vertrag besitzt und mindestens 60 Euro im Jahr einzahlt. In beiden Gruppen gilt: Die Zulage fließt nur in voller Höhe, wenn der Mindesteigenbeitrag erbracht wird.
- rentenversicherungspflichtige Arbeitnehmerinnen und Arbeitnehmer, Beamtinnen und Beamte, Richterinnen und Richter sowie Soldatinnen und Soldaten
- Bezieherinnen und Bezieher von Arbeitslosengeld oder Krankengeld sowie Personen mit Rente wegen voller Erwerbsminderung, wenn sie unmittelbar vor Rentenbeginn zum begünstigten Personenkreis gehörten
- Minijobber, die eigene Sozialversicherungsbeiträge leisten
- Erziehende während der Kindererziehungszeiten sowie nichterwerbsmäßig tätige Pflegepersonen
Mittelbar zulageberechtigt ist nach § 79 EStG der Ehegatte eines unmittelbar Berechtigten, wenn beide nicht dauernd getrennt leben, ihren Wohnsitz oder gewöhnlichen Aufenthalt in einem EU- oder EWR-Staat haben, ein Altersvorsorgevertrag auf den Namen dieses Ehegatten besteht, er im Beitragsjahr mindestens 60 Euro geleistet hat und die Auszahlungsphase dieses Vertrags noch nicht begonnen hat[3]. Für Partner in eingetragenen Lebenspartnerschaften gilt Entsprechendes. Entscheidend ist der eigene Vertrag: Der Vertrag des Partners allein begründet keinen eigenen Zulagenanspruch.
Den Mindesteigenbeitrag berechnet das Gesetz mit 4 Prozent der beitragspflichtigen Einnahmen des Vorjahres, höchstens 2.100 Euro im Jahr, jeweils abzüglich der Zulage (§ 86 EStG); mindestens zahlen Sie den Sockelbetrag von 60 Euro im Jahr. Wird der ermittelte Beitrag unterschritten, kürzt die Zulagenstelle die Zulage anteilig. Prüfen Sie daher nach jeder Einkommens- oder Familienänderung, ob Ihr Beitrag noch stimmt, und beantragen Sie Zulagen rechtzeitig, spätestens bis zum Ende des zweiten Kalenderjahres nach dem Beitragsjahr; ein Dauerzulageantrag erledigt das automatisch.
Welche Riester-Verträge gibt es?
Es gibt vier zentrale Vertragsformen, und die staatliche Förderung ist für alle gleich hoch: Sie hängt ausschließlich von den eingezahlten Beiträgen ab, nicht vom Produkt[4]. Welche Form passt, entscheidet sich an Ihrem Sicherheitsbedürfnis, Ihrem Anlagehorizont und der Frage, ob ein Eigenheim geplant ist.
| Vertragsform | Charakter | Passt vor allem, wenn |
|---|---|---|
| Riester-Rentenversicherung | Häufigste Form; die garantierte Rente wird schon bei Vertragsbeginn zugesagt, die Anlage ist konservativ | Sie wollen eine garantierte Auszahlung und haben noch ein langes Erwerbsleben vor sich |
| Riester-Banksparplan | Verzinsung mit variablem Basiszins, geringes Risiko; nur noch von wenigen Anbietern angeboten | Ihr Sicherheitsbedürfnis ist hoch und die Rente ist nicht mehr fern |
| Riester-Fondssparplan | Anlage in Aktien-, Renten- oder Mischfonds, renditeorientiert mit Wertschwankungen | Ihnen ist eine möglichst hohe Rendite wichtig und Sie tragen das Investitionsrisiko |
| Wohn-Riester | Bausparvertrag, Darlehen oder Kombi-Kredit für selbst genutztes Wohneigentum | Sie kaufen, bauen, barrierefrei umbauen oder energetisch sanieren |
Als Bestandskunde ordnen Sie Ihre Form mit zwei Fragen ein: Wie viel garantierte Sicherheit enthält der Vertrag, und wie lange läuft er noch? Ein klassischer Versicherungsvertrag mit hohem Garantiezins hat dabei ein anderes Sicherheitsniveau als ein Fondssparplan, der im Fall der Fälle lediglich die gesetzliche Beitragsgarantie enthält; die Verbraucherzentrale rät, gut zu überlegen, bevor man einen Vertrag mit hohem Garantiezins gegen ein fondsgebundenes Produkt tauscht. Beachten Sie zudem die Kosten: Abschluss- und Vertriebskosten müssen gleichmäßig auf mindestens die ersten fünf Vertragsjahre verteilt werden[2], und bei der betrieblichen Altersversorgung rät die Deutsche Rentenversicherung, Verwaltungskosten immer in Euro-Beträgen zu erfragen[4].
Jenseits der privaten Verträge kann auch die betriebliche Altersversorgung Riester-gefördert sein, etwa als Direktversicherung, Pensionskasse oder Pensionsfonds; den Anbieter wählt in diesem Fall der Arbeitgeber aus. Der Fördermechanismus ist dabei derselbe wie bei privaten Verträgen.
Wie verbreitet ist Riester heute?
Ende 2025 bestanden in Deutschland rund 14,66 Millionen Riester-Verträge, rund zwei Drittel davon als Versicherungsverträge[5]. Zwei Einordnungen gehören dazu: Die BMAS-Statistik zählt Verträge, keine Personen, und sie enthält auch ruhende Verträge, in die aktuell nichts eingezahlt wird; das Ministerium schätzt deren Anteil auf gut ein Fünftel bis knapp ein Viertel[5].
| Vertragsart | Bestand Ende 2025 |
|---|---|
| Versicherungsverträge | 9,745 Millionen |
| Fondssparpläne | 2,996 Millionen |
| Wohn-Riester | 1,437 Millionen |
| Banksparpläne | 486.000 |
| Gesamt | rund 14,66 Millionen |
Der Bestand sinkt seit Jahren: 2025 schrumpfte er netto um rund 318.000 Verträge[5]. Als eine Ursache gilt die konservative Anlage der klassischen Riester-Rentenversicherung, deren Aktienanteil laut Deutscher Rentenversicherung in der Praxis selten mehr als zehn Prozent erreicht[4]. Welche strukturellen Nachteile damit zusammenhängen, beleuchten wir in einem eigenen Ratgeber.
Für Ihre Entscheidung 2027 heißt das: Ruht Ihr Vertrag oder zahlen Sie aktiv ein, ist das eine der wichtigsten Weichenstellungen, denn beide Situationen führen zu unterschiedlichen Wechsel-Überlegungen. Die Vertragszahlen zeigen zudem, dass Sie mit Ihrer Situation nicht allein sind.
Was ändert sich 2027 für Riester-Sparer?
Für Bestandsverträge ändert sich rechtlich wenig: Verträge, die vor dem 1. Januar 2027 abgeschlossen wurden, genießen Bestandsschutz und laufen bis zum Beginn der Auszahlungsphase mit der bisherigen steuerlichen Förderung weiter (§ 52 Abs. 50a Satz 1 EStG). Es gibt keinen Zwang zum Wechsel und keine automatische Umwandlung Ihres Vertrags.
- Bestandsschutz: Sie führen Ihren Vertrag wie gewohnt weiter, mit der bisherigen Zulagen- und Steuerlogik; die alte Förderung mit 175 Euro Grundzulage bleibt für Altverträge erhalten
- Vertriebsstopp nur für Neuverträge: Altersvorsorgeverträge, die nach der alten Fassung zertifiziert wurden, dürfen mit Wirkung zum Ablauf des 31. Dezember 2026 nicht mehr vertrieben werden; bestehende Verträge bleiben davon unberührt
- Optionaler Förderwechsel: Per Erklärung gegenüber Ihrem Anbieter können Sie auch mit dem Altvertrag allein in die neue steuerliche Förderung wechseln; die sonstigen Konditionen bleiben erhalten; der Förderwechsel ist unwiderruflich und gilt für alle Ihre Verträge (§ 52 Abs. 50a Satz 4 EStG)
- Neuer Vertrag nach 2026: Wer nach dem 31. Dezember 2026 einen neuen zertifizierten Altersvorsorgevertrag abschließt, etwa ein Altersvorsorgedepot, fällt mit allen Verträgen ins neue Förderrecht, auch ohne Wechselerklärung (§ 52 Abs. 50a Satz 6 EStG)
Ihre Vertragsfreiheit bleibt bestehen: Riester-Verträge müssen das Ruhenlassen und die Kündigung mit Übertragung des Kapitals auf einen anderen Vertrag zulassen (§ 1 Abs. 1 Nr. 10 AltZertG). Eine Kündigung mit vollständiger Kapitalauszahlung ist allerdings schädliche Verwendung und kostet die Förderung; bis zu 30 Prozent des Kapitals lassen sich dagegen zum Auszahlungsbeginn förderunschädlich entnehmen. Wer seinen Vertrag behalten möchte, kann ihn auch ab 2027 weiterbesparen.
Zeitdruck entsteht dadurch nicht: Solange Sie keine Wechselerklärung abgeben und keinen neuen zertifizierten Vertrag abschließen, läuft Ihr Vertrag mit der bisherigen Förderung weiter. Einen möglichen Wechsel können Sie also in Ruhe prüfen, müssen aber wissen, dass der Schritt ins neue Recht nicht umkehrbar ist.
Worin unterscheidet sich das Altersvorsorgedepot?
Gegenüber Ihrem Riester-Vertrag ändert das Altersvorsorgedepot vor allem zwei Dinge: Die Beitragsgarantie wird freiwillig, und die Zulage folgt dem Beitrag. Die übrige Logik bleibt im Kern erhalten: Zertifizierung nach dem AltZertG, lebenslange Auszahlung, nachgelagerte Besteuerung; dazu kommen unter anderem ein späterer Auszahlungsbeginn (frühestens mit 65) und ein Kostendeckel. Das Depot tritt dabei neben Riester, es ersetzt Bestandsverträge nicht.
| Merkmal | Riester-Rente (Altvertrag) | Altersvorsorgedepot (ab 2027) |
|---|---|---|
| Beitragsgarantie | Pflicht: Zu Beginn der Auszahlungsphase stehen mindestens die eingezahlten Beiträge bereit[2] | Freiwillig: Garantieprodukte sichern 80 oder 100 Prozent der Beiträge, das Depot ist auch ohne Garantie möglich |
| Grundzulage | Starre 175 Euro bei Zahlung des Mindesteigenbeitrags | 50 Cent je eingezahltem Euro bis 360 Euro, plus 25 Cent für weitere Einzahlungen bis zu 1.440 Euro, zusammen bis zu 540 Euro jährlich |
| Bestandsverträge | Laufen mit Bestandsschutz und alter Förderung weiter | Tritt neben Riester, ersetzt bestehende Verträge nicht; mit einem neuen Vertrag gilt das neue Förderrecht aber für alle Ihre Verträge (§ 52 Abs. 50a Satz 6 EStG) |
In der Anlage wird das Depot chancenorientierter: Sie können über es auch in Fonds wie ETFs einzahlen, und die Kapitalerträge bleiben in der Ansparphase steuerfrei. Zur Auswahl stehen die drei Produktvarianten ohne Garantie, mit 80 Prozent und mit 100 Prozent Beitragsschutz; ein staatliches Standardprodukt begrenzt die durchschnittliche jährliche Renditeminderung durch Kosten auf 1,0 Prozent. Auch eine Übertragung Ihres Riester-Vertrags auf das Depot ist möglich; sie kann Kosten verursachen, und bereits gefördertes Altersvorsorgevermögen kann im Jahr der Übertragung nicht erneut gefördert werden.
Wenn Sie nach diesem Überblick die konkreten Depot-Anbieter vergleichen möchten, finden Sie beim Kriteriengestützten Anbietervergleich von Vorsorgedepot-Lotse einen neutralen, kriteriengestützten Vergleich verschiedener Neobroker und Altersvorsorgedepot-Anbieter inklusive direkter Eröffnungslinks. So können Sie in Ruhe entscheiden, ob Ihr Riester-Vertrag bleibt, in die neue Förderung wechselt oder auf das Depot übertragen wird. Alle Angaben beruhen auf den genannten Quellen und stellen keine Anlageberatung i. S. d. § 1 Abs. 1a Nr. 1a KWG dar.
Häufig gestellte Fragen
- Was ist die Riester-Rente in einfachen Worten?
- Die Riester-Rente ist eine private Altersvorsorge, die der Staat seit 2002 über Zulagen und einen Sonderausgabenabzug fördert. Sie soll die Lücke ausgleichen, die durch das sinkende Niveau der gesetzlichen Rente entsteht. Gefördert werden nur zertifizierte Verträge, bei denen zu Beginn der Auszahlungsphase mindestens die eingezahlten Beiträge zur Verfügung stehen.
- Wie hoch sind die Riester-Zulagen aktuell?
- Die Grundzulage beträgt seit 2018 pro Person 175 Euro, sofern der Mindesteigenbeitrag eingezahlt wurde. Dazu kommt eine Kinderzulage von 185 Euro für vor 2008 geborene und 300 Euro für später geborene Kinder. Beantragen Sie den Sonderausgabenabzug in der Steuererklärung, prüft das Finanzamt von Amts wegen per Günstigerprüfung, ob Zulagen oder Steuerersparnis günstiger sind.
- Wer ist förderberechtigt bei der Riester-Rente?
- Unmittelbar berechtigt sind vor allem in der gesetzlichen Rentenversicherung pflichtversicherte Arbeitnehmer und Beamte. Mittelbar berechtigt ist der Ehegatte, wenn er einen eigenen Riester-Vertrag hat und dafür mindestens 60 Euro im Jahr einzahlt.
- Was passiert 2027 mit meinem bestehenden Riester-Vertrag?
- Für Verträge, die vor dem 1. Januar 2027 abgeschlossen wurden, gilt Bestandsschutz. Sie können Ihren Vertrag wie gewohnt mit der bisherigen Förderung weiterführen, eine automatische Kündigung oder Umwandlung gibt es nicht. Neu abgeschlossen werden können Riester-Verträge alten Rechts ab 2027 jedoch nicht mehr.
- Wie viele Riester-Verträge gibt es noch?
- Zum Ende des Jahres 2025 gab es rund 14,66 Millionen Riester-Verträge, davon etwa 9,745 Millionen klassische Rentenversicherungen[5]. Es handelt sich um Vertragszahlen, nicht um Personen. Der Anteil ruhender Verträge, in die aktuell keine Beiträge eingezahlt werden, wird vom BMAS auf gut ein Fünftel bis knapp ein Viertel geschätzt[5].
- Muss ich die Riester-Rente im Alter versteuern?
- Ja, soweit die Leistungen auf geförderten Beiträgen beruhen, unterliegen sie der Einkommensteuer, die erst in der Auszahlungsphase anfällt (nachgelagerte Besteuerung, § 22 Nr. 5 EStG).
- Kann ich meinen Riester-Vertrag in ein Altersvorsorgedepot übertragen?
- Ja, ein bestehender Riester-Vertrag kann auf ein Altersvorsorgedepot übertragen werden, für das dann die neuen Konditionen und die neue Förderung gelten. Ein Wechsel kann Kosten verursachen, und bereits gefördertes Vermögen kann im Jahr der Übertragung nicht erneut gefördert werden. Der Bestandsschutz gilt nur, solange Sie keine Wechselerklärung abgeben und keinen neuen zertifizierten Vertrag abschließen.
Quellen
- [1]verbraucherzentrale.de
- [2]gesetze-im-internet.de
- [3]gesetze-im-internet.de
- [4]riester.deutsche-rentenversicherung.de
- [5]tagesbriefing.de
- []Riester-Rente Nachteile: was 2027 dagegen spricht
- []Wird mein Riester-Vertrag automatisch umgewandelt?
- []Kann ich meinen Riester-Vertrag ab 2027 weiter besparen?
- []Was ist das Altersvorsorgedepot? Definition & Start 2027
- []Altersvorsorgedepot: Die 3 Produktvarianten im Vergleich
- []Kriteriengestützten Anbietervergleich
Riester oder AVD – was passt zu dir?
Du fragst dich, ob ein Wechsel ins AVD sinnvoll ist. Lass uns das gemeinsam durchrechnen.
Kostenlos & unverbindlich. Beratung durch einen Berater aus unserem unabhängigen Netzwerk von 1.000+ geprüften Beratern.