Riester-Zulagen: Grundzulage, Kinderzulage, Eigenbeitrag
Veröffentlicht am · Herausgeber und Geschäftsführer des Alsterspree Verlags
Dieser Artikel wurde von einem Autor mit Unterstützung von KI verfasst.
Riester oder AVD – was passt zu dir?
Kostenloses, unverbindliches Gespräch mit einem Berater aus unserem unabhängigen Netzwerk von 1.000+ geprüften Beratern.
Wie hoch sind Grundzulage und Kinderzulage?
Die Grundzulage beträgt ab dem Beitragsjahr 2018 jährlich 175 Euro pro zulageberechtigter Person (§ 84 EStG). Die Kinderzulage liegt im alten Förderrecht bei 185 Euro für jedes Kind, das vor dem 1. Januar 2008 geboren wurde, und bei 300 Euro für jedes später geborene Kind (§ 85 EStG). Im neuen Förderrecht ab dem Beitragsjahr 2027 gilt diese Staffel nicht mehr: Dort beträgt die Kinderzulage einheitlich 100 Prozent der Beiträge bis zu 300 Euro pro Kind, unabhängig vom Geburtsjahr. Für Bestandsverträge im alten Förderrecht bleibt es bei 185 und 300 Euro. Beide Beträge werden Ihnen im alten Förderrecht jedoch nur dann ungekürzt gewährt, wenn Sie den Mindesteigenbeitrag leisten, auf den der nächste Abschnitt eingeht.
Berufseinsteigerbonus von 200 Euro
Für Zulageberechtigte, die zu Beginn des Beitragsjahres das 25. Lebensjahr noch nicht vollendet haben, erhöht sich die Grundzulage um einmalig 200 Euro. Dieser Berufseinsteigerbonus wird für das erste Beitragsjahr gewährt, für das eine Altersvorsorgezulage beantragt wird[1]. Er ist an die unmittelbare Zulageberechtigung gebunden und fällt pro Person nur einmal an.
| Zulage | Betrag (altes Förderrecht) | Rechtsgrundlage |
|---|---|---|
| Grundzulage | 175 Euro jährlich | § 84 EStG[1] |
| Kinderzulage, vor 2008 geboren | 185 Euro jährlich | § 85 EStG[2] |
| Kinderzulage, ab 2008 geboren | 300 Euro jährlich | § 85 EStG[2] |
| Berufseinsteigerbonus | einmalig 200 Euro unter 25 Jahren | § 84 EStG[1] |
Diese Beträge sind gesetzlich festgeschrieben und daher keine Schätzungen; ob sie in Ihrem Fall in voller Höhe ansetzen, hängt jedoch vom Eigenbeitrag ab. Alle folgenden Rechenwege sind illustrativ und stellen keine Anlageberatung i.S.d. § 1 Abs. 1a Nr. 1a KWG dar.
Wie viel müssen Sie für die volle Zulage einzahlen?
Der Mindesteigenbeitrag beträgt 4 Prozent der rentenversicherungspflichtigen Einnahmen des Vorjahres, höchstens 2.100 Euro, vermindert um die Zulagen, die Ihnen insgesamt zustehen (§ 86 EStG)[3][4]. Als Untergrenze gilt ein Sockelbetrag von jährlich 60 Euro: Fällt die Rechnung niedriger aus, müssen Sie mindestens den Sockelbetrag einzahlen. Bei Ehepaaren, bei denen ein Partner mittelbar zulageberechtigt ist, werden die Zulagen beider Ehegatten zusammengerechnet.
- Schritt 1: 4 Prozent der Vorjahreseinnahmen berechnen. Beispiel: Bei 26.000 Euro Einkommen sind das 1.040 Euro[5].
- Schritt 2: Davon die zustehenden Zulagen abziehen. Bei zwei nach 2007 geborenen Kindern sind das 175 Euro Grundzulage plus 600 Euro Kinderzulage, also 775 Euro.
- Schritt 3: Das Ergebnis ist der Mindesteigenbeitrag: 1.040 Euro minus 775 Euro ergibt 265 Euro jährlich, rund 22 Euro im Monat.
Dieses Beispiel entspricht dem Rechenweg der Zentralen Zulagenstelle für Altersvorsorge (ZfA)[5]. Zahlen Sie weniger als den Mindesteigenbeitrag, wird die Zulage anteilig gekürzt: Die Kürzung ermittelt sich nach dem Verhältnis der Altersvorsorgebeiträge zum Mindesteigenbeitrag (§ 86 EStG)[3][4]. Zahlen Sie beispielsweise nur die Hälfte des Mindesteigenbeitrags, erhalten Sie nur die Hälfte der Zulage. Einen fehlenden Eigenbeitrag können Sie für ein abgelaufenes Beitragsjahr nicht nachträglich auffüllen; maßgeblich sind die im jeweiligen Beitragsjahr gezahlten Beiträge.
Prüfenswert ist daher jährlich, ob Ihr Sparplan noch zum aktuellen Mindesteigenbeitrag passt, etwa nach einer Gehaltserhöhung oder nach der Geburt eines weiteren Kindes. Die Rechnung ist illustrativ und ersetzt keine Anlageberatung i.S.d. § 1 Abs. 1a Nr. 1a KWG.
Wer bekommt die Kinderzulage?
Voraussetzung für die Kinderzulage ist, dass gegenüber dem Zulageberechtigten Kindergeld festgesetzt wird (§ 85 EStG)[2]. Wird das Kindergeld zurückgefordert, entfällt der Anspruch auf die Kinderzulage für den betreffenden Zeitraum. Erhalten mehrere Berechtigte für dasselbe Kind Kindergeld, steht die Zulage demjenigen zu, gegenüber dem das Kindergeld zuerst im Kalenderjahr festgesetzt wurde.
Bei verheirateten Eltern verschiedenen Geschlechts, die nicht dauernd getrennt leben und ihren Wohnsitz in der EU oder im EWR haben, wird die Kinderzulage der Mutter zugeordnet, auf Antrag beider Eltern dem Vater. Bei Eltern gleichen Geschlechts erhält sie der Elternteil, dem gegenüber das Kindergeld festgesetzt ist, auf Antrag beider Eltern der andere. Wichtig zu wissen: Ein solcher Antrag kann für ein abgelaufenes Beitragsjahr nicht zurückgenommen werden[2]. Ab dem 1. Januar 2028 ändert das Altersvorsorgereformgesetz diese Regel: Die Kinderzulage wird dann dem Elternteil zugeordnet, dem gegenüber das Kindergeld festgesetzt wird, auf übereinstimmende Erklärung beider Eltern dem anderen[8]. Die Grundzüge finden Sie im Ratgeber zur Kinderzulage im Altersvorsorgedepot.
Typische Gründe für eine Rückforderung
- Die Kindergeldberechtigung ist rückwirkend weggefallen, etwa nach einem Umzug des Kindes ins Ausland.
- Die Kinderzulage wurde nachträglich auf den Ehepartner oder die Lebenspartnerin übertragen.
- Beim Finanzamt oder bei der ZfA wurden Einkommenskorrekturen gemeldet.
Diese Aufzählung folgt den Rückforderungsregelungen des Einkommensteuergesetzes: Hat die zentrale Stelle zu Unrecht gutgeschriebene oder ausgezahlte Zulagen zurückzufordern, teilt sie dies dem Zulageberechtigten durch Bescheid mit (§ 90 EStG)[6]. Da jede Rückforderung das angesparte Guthaben mindert, lohnt es sich, Änderungen bei Kindergeld oder Einkommen dem Anbieter unverzüglich zu melden.
Wie beantragen Sie die Zulage rechtzeitig?
Den Zulageantrag reichen Sie beim Anbieter Ihres Vertrages ein, und zwar bis zum Ablauf des zweiten Kalenderjahres, das auf das Beitragsjahr folgt (§ 89 EStG)[7][4]. Für das Beitragsjahr 2026 läuft die Frist also am 31. Dezember 2028 ab. Der Antrag kann auch elektronisch eingereicht werden, wenn Anbieter und Zulageberechtigter damit einverstanden sind.
- Dauerzulageantrag: Sie bevollmächtigen den Anbieter schriftlich, die Zulage für jedes Beitragsjahr für Sie zu beantragen (§ 89 Abs. 1a EStG)[7][4]. Der Widerruf ist bis zum Ablauf des Beitragsjahres möglich, für das der Anbieter keinen Antrag stellen soll.
- Mitteilungspflicht: Änderungen, die den Zulageanspruch mindern oder entfallen lassen, müssen Sie dem Anbieter unverzüglich mitteilen (§ 89 Abs. 1 Satz 5 EStG)[7].
- Zwei-Verträge-Regel: Zahlen Sie in mehrere Verträge ein, wird die Zulage nur für zwei davon gewährt; beantragen Sie sie für mehr als zwei, erhalten die zwei Verträge mit den höchsten Altersvorsorgebeiträgen die Zulage (§ 89 Abs. 1 Satz 3 EStG)[7]. Welche Verträge gefördert werden, bestimmen Sie mit dem Antrag.
Die Zwei-Verträge-Regel ist für Sparer relevant, die neben dem Riester-Vertrag bereits einen weiteren geförderten Vertrag führen: Beiträge auf einen dritten Vertrag bleiben zulageseitig unberücksichtigt. Wer die Vollmacht nutzt, sollte die jährliche Bescheinigung des Anbieters dennoch prüfen, denn Änderungen wie ein neues Kind oder ein geändertes Einkommen kennt der Anbieter nur, wenn Sie sie ihm mitteilen.
Wie fördert das Altersvorsorgedepot ab 2027?
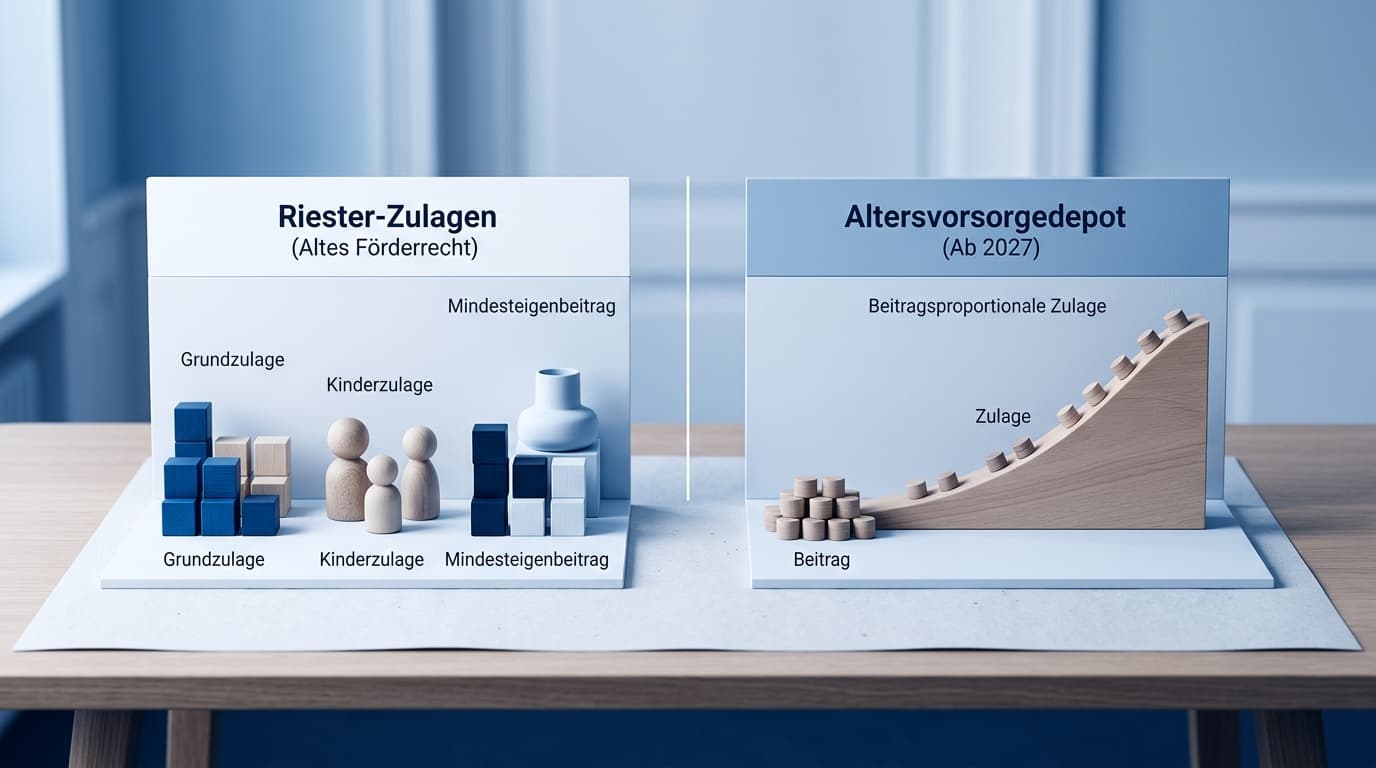
Im neuen Förderrecht wird die Zulage ab dem Beitragsjahr 2027 nicht mehr als fester Betrag bei erreichtem Mindesteigenbeitrag gezahlt, sondern proportional zum geleisteten Beitrag berechnet. Für jeden eingezahlten Euro bis 360 Euro erhalten Sie 50 Cent Grundzulage, für weitere Beiträge bis 1.800 Euro je 25 Cent, zusammen maximal 540 Euro jährlich. Die einkommensabhängige 4-Prozent-Berechnung entfällt; als Mindesteigenbeitrag genügen künftig 120 Euro pro Jahr.
- Grundzulage: 50 Cent je Euro bis 360 Euro Eigenbeitrag, danach 25 Cent je Euro bis 1.800 Euro, höchstens 540 Euro.
- Kinderzulage: 100 Prozent der Beiträge bis zu 300 Euro pro Kind, unabhängig vom Geburtsjahr; die alte Staffel 185/300 Euro entfällt.
- Berufseinsteigerbonus: einmalig 200 Euro, wenn Sie zu Beginn des Beitragsjahres das 25. Lebensjahr noch nicht vollendet haben, wie bisher.
- Mindesteigenbeitrag: fester Betrag von 120 Euro jährlich, auch für mittelbar zulageberechtigte Ehegatten.
| ZfA-Beispielrechnung | Altes Förderrecht | Neues Förderrecht ab 2027 (eigene Berechnung) |
|---|---|---|
| Einkommen, Kinder, Eigenbeitrag | 26.000 Euro, 2 Kinder, 265 Euro Eigenbeitrag[5] | 26.000 Euro, 2 Kinder, 265 Euro Eigenbeitrag |
| Grundzulage | 175 Euro | 132,50 Euro (50 Cent je Euro bis 265 Euro) |
| Kinderzulage | 600 Euro | 530 Euro (1 Euro je Euro bis 300 Euro je Kind) |
| Zulage insgesamt | 775 Euro | 662,50 Euro |
| Summe im Vertrag | 1.040 Euro | 927,50 Euro |
Das Beispiel zeigt, dass bei diesem Einkommen und dieser Familiensituation das alte Förderrecht in diesem Jahr die höhere Zulage bringt; bei anderen Einkommens- und Beitragskonstellationen kann das Verhältnis umgekehrt ausfallen. Eine allgemein gültige Aussage, welches Förderrecht besser ist, lässt sich daraus nicht ableiten. Die Details zur neuen Grundzulage und zum Mindestbeitrag von 120 Euro haben wir separat aufbereitet. Alle Zahlen sind illustrativ und stellen keine Anlageberatung i.S.d. § 1 Abs. 1a Nr. 1a KWG dar.
Altes oder neues Förderrecht für Ihren Vertrag?
Für Verträge, die vor dem 1. Januar 2027 abgeschlossen wurden, gilt Bestandsschutz: Sie können bis zum Beginn der Auszahlungsphase mit der bisherigen steuerlichen Förderung und den bisherigen Zulagenregeln weitergeführt werden (§ 52 Abs. 50a EStG)[8]. Kündigen müssen Sie deshalb nicht, und bereits angesparte Förderung geht nicht verloren. Die Abwägung zwischen Behalten und Wechseln haben wir in einer eigenen Entscheidungshilfe strukturiert.
- Wechsel per Erklärung: Sie können ab 2027 durch Erklärung gegenüber dem Anbieter in die neue Fördersystematik wechseln, ohne dass der Anbieter zustimmen muss. Die Erklärung wirkt ab dem Beitragsjahr, in dem sie dem Anbieter vorliegt.
- Neuer Vertrag: Schließen Sie nach dem 31. Dezember 2026 einen neuen geförderten Vertrag ab, etwa ein Altersvorsorgedepot, gilt das neue Förderrecht automatisch einheitlich für alle Ihre Verträge, auch ohne Erklärung.
- Einheitlichkeit: Besitzen Sie mehrere Riester-Verträge und führen einen in die neue Systematik über, ziehen alle weiteren Verträge mit; eine Auswahl pro Vertrag ist nicht möglich.
- Unwiderruflichkeit: Ein Wechsel zurück in die alte steuerliche Förderung ist nach der Erklärung nicht mehr möglich. Die Erklärung gilt einheitlich für alle Bestandsverträge.
Weil die Erklärung unwiderruflich ist, sollte sie auf einer nachvollziehbaren Zahlenbasis stehen: Vergleichen Sie für Ihre Einkommens- und Familiensituation die Zulage nach altem und neuem Recht, die Kostenstruktur beider Systeme und die Anlageoptionen. Genau für diesen Schritt ist der Kriteriengestützte Anbietervergleich gedacht: Er stellt die Anbieter und Konditionen für das Altersvorsorgedepot neutral und nach Kriterien gegliedert gegenüber, inklusive direkter Eröffnungslinks, sodass Sie die Alternative eines neuen Altersvorsorgedepots kennen, bevor Sie sich unwiderruflich festlegen. Weitere Hintergründe zum Übergang finden Sie im Leitfaden zum Bestandsschutz für Riester-Verträge.
Häufig gestellte Fragen
- Wie hoch ist die Grundzulage bei der Riester-Rente?
- Die Grundzulage beträgt ab dem Beitragsjahr 2018 jährlich 175 Euro. Wer zu Beginn des Beitragsjahres das 25. Lebensjahr noch nicht vollendet hat, erhält einmalig zusätzlich 200 Euro Berufseinsteigerbonus. Voraussetzung ist die Zahlung des Mindesteigenbeitrags, sonst wird die Zulage anteilig gekürzt.
- Wie viel Eigenbeitrag ist nötig, um die volle Riester-Zulage zu bekommen?
- Der Mindesteigenbeitrag beträgt 4 Prozent der rentenversicherungspflichtigen Einnahmen des Vorjahres, maximal 2.100 Euro, vermindert um die zustehenden Zulagen. Als Sockelbetrag sind jährlich mindestens 60 Euro zu leisten. Zahlen Sie weniger, wird die Zulage im Verhältnis der geleisteten Beiträge zum Mindesteigenbeitrag gekürzt.
- Wem wird die Kinderzulage zugeordnet, der Mutter oder dem Vater?
- Bei verheirateten Eltern verschiedenen Geschlechts, die nicht dauernd getrennt leben und im EU/EWR-Raum wohnen, wird die Kinderzulage der Mutter zugeordnet, auf Antrag beider Eltern dem Vater. Der Antrag kann für ein abgelaufenes Beitragsjahr nicht zurückgenommen werden. Voraussetzung ist, dass gegenüber dem Zulageberechtigten Kindergeld festgesetzt ist.
- Bis wann muss die Riester-Zulage beantragt werden?
- Der Antrag ist beim Anbieter des Vertrages bis zum Ablauf des zweiten Kalenderjahres einzureichen, das auf das Beitragsjahr folgt. Alternativ kann ein Dauerzulageantrag gestellt werden, mit dem der Anbieter die Zulage jährlich beantragt. Wichtig: Die Zulage wird nur für höchstens zwei Verträge gewährt.
- Warum wurde meine Kinderzulage zurückgefordert?
- Häufige Gründe sind ein rückwirkender Wegfall des Kindergeldanspruchs, eine nachträgliche Übertragung der Kinderzulage auf den Ehepartner oder gemeldete Einkommenskorrekturen. Entfällt das Kindergeld insgesamt für den Veranlagungszeitraum, entfällt auch der Anspruch auf Kinderzulage für dieses Jahr.
- Ändert sich die Riester-Förderung durch das Altersvorsorgedepot ab 2027?
- Ja, für Verträge im neuen Förderrecht wird die Zulage beitragsproportional berechnet: 50 Cent pro Euro bis 360 Euro Eigenbeitrag plus 25 Cent für weitere Beiträge bis 1.800 Euro, maximal 540 Euro Grundzulage. Die Kinderzulage beträgt 100 Prozent der Beiträge bis 300 Euro pro Kind. Der Mindesteigenbeitrag sinkt auf 120 Euro.
- Kann ich mit meinem bestehenden Riester-Vertrag in die neue Förderung wechseln?
- Ja, per Erklärung gegenüber dem Anbieter ist ein Wechsel in die neue Fördersystematik möglich, ohne dass der Anbieter zustimmen muss. Die Erklärung gilt einheitlich für alle bestehenden Riester-Verträge und ist unwiderruflich, ein Wechsel zurück in die alte Förderung ist nicht möglich. Dieselbe Folge hat der Abschluss eines neuen geförderten Vertrags nach dem 31. Dezember 2026. Ohne beides gilt für Altverträge Bestandsschutz mit der bisherigen Förderung.
Quellen
- [1]gesetze-im-internet.de
- [2]gesetze-im-internet.de
- [3]gesetze-im-internet.de
- [4]smartsteuer.de
- [5]riester.deutsche-rentenversicherung.de
- [6]gesetze-im-internet.de
- [7]gesetze-im-internet.de
- [8]dserver.bundestag.de
- []Kinderzulage im Altersvorsorgedepot: Wer bekommt sie?
- []Grundzulage beim Altersvorsorgedepot: Höhe & Voraussetzungen
- []Mindestbeitrag fürs AVD: wie viel für die volle Förderung?
- []Riester behalten oder wechseln: für wen lohnt sich was?
- []Kriteriengestützte Anbietervergleich
- []Kann ich meinen Riester-Vertrag ab 2027 weiter besparen?
Riester oder AVD – was passt zu dir?
Du fragst dich, ob ein Wechsel ins AVD sinnvoll ist. Lass uns das gemeinsam durchrechnen.
Kostenlos & unverbindlich. Beratung durch einen Berater aus unserem unabhängigen Netzwerk von 1.000+ geprüften Beratern.