Riester-Rente versteuern: So wird die Auszahlung besteuert
Veröffentlicht am · Herausgeber und Geschäftsführer des Alsterspree Verlags
Dieser Artikel wurde von einem Autor mit Unterstützung von KI verfasst.
Riester oder AVD – was passt zu dir?
Kostenloses, unverbindliches Gespräch mit einem Berater aus unserem unabhängigen Netzwerk von 1.000+ geprüften Beratern.
Wie wird die Riester-Rente im Alter besteuert?
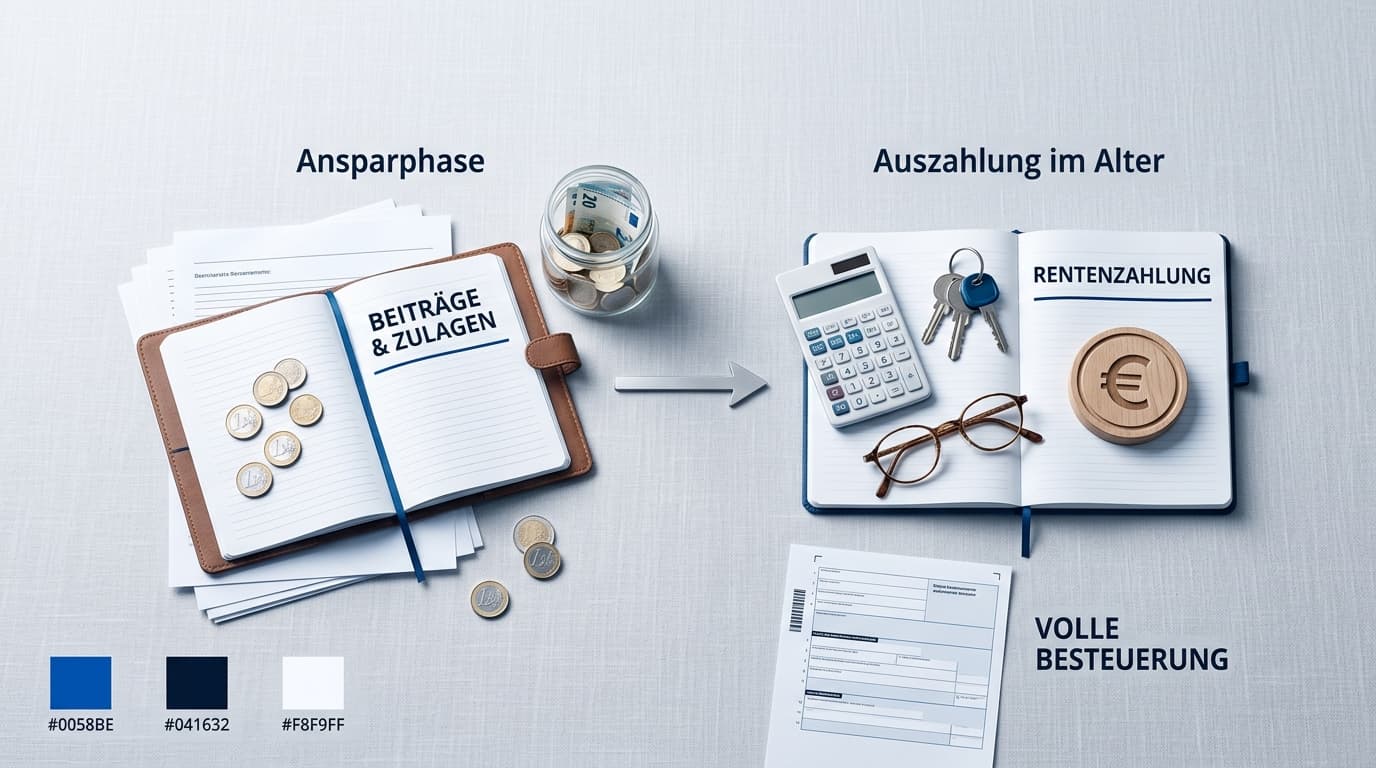
Ja, die Riester-Rente wird im Alter versteuert. Leistungen aus gefördertem Riester-Kapital sind als sonstige Einkünfte nach § 22 Nr. 5 EStG in vollem Umfang steuerpflichtig, und zwar mit Ihrem persönlichen Steuersatz im jeweiligen Auszahlungsjahr[1]. Das Prinzip dahinter heißt nachgelagerte Besteuerung: Weil Ihre Beiträge in der Ansparphase durch Zulagen und gegebenenfalls einen Sonderausgabenabzug steuerfrei gestellt wurden, greift die Besteuerung erst bei der Auszahlung[2].
Voll besteuert werden dabei nicht nur die geförderten Eigenbeiträge. Ebenso steuerpflichtig sind alle Anteile aus Zulagen sowie aus erzielten Erträgen und Wertsteigerungen[1]. Die Riester-Förderung ist also keine Steuerbefreiung, sondern eine Steuerstundung: Der Staat verzichtet während der Ansparphase auf Steuern und erhebt sie erst im Ruhestand.
- Geförderte Eigenbeiträge, soweit sie durch Zulage oder Sonderausgabenabzug gefördert wurden
- Die zuständigen Altersvorsorgezulagen, also Grund- und Kinderzulage
- Erträge und Wertsteigerungen aus der Kapitalanlage während der Ansparphase
Entlastend wirkt hingegen der Steuersatz: Im Ruhestand liegt Ihr persönlicher Steuersatz in aller Regel niedriger als im aktiven Berufsleben, weil die Rente geringer ausfällt als das Einkommen in den Erwerbsjahren[2]. Genau dieser Effekt ist der eigentliche Vorteil der Steuerstundung. Zu beachten bleibt jedoch, dass hohe Kapitalauszahlungen den Steuersatz im betreffenden Jahr auch in die Höhe treiben können, ein Punkt, der bei der Teilauszahlung eine Rolle spielt.
Was gilt für ungeförderte Beiträge?
Nicht jedes Riester-Kapital ist voll steuerpflichtig. Ungefördert sind Beiträge, für die Ihnen weder Zulage noch ein Steuervorteil aus dem Sonderausgabenabzug zugestanden hat: Einzahlungen oberhalb des Höchstbetrags von 2.100 Euro, der die Zulagen einschließt, sowie Beiträge aus Beitragsjahren, in denen Sie nicht zum begünstigten Personenkreis gehörten[3].
Ungefördertes Kapital wird nicht in voller Höhe besteuert, sondern nur anteilig. Die Besteuerung richtet sich nach der Art der Leistung, grundsätzlich erfolgt eine Ertragsanteilsbesteuerung[1]. Bei einer lebenslangen Rente aus ungefördertem Kapital ist nur der Ertragsanteil der Jahresrente steuerpflichtig, der Rest bleibt steuerfrei. Der Ertragsanteil hängt vom vollendeten Lebensjahr bei Rentenbeginn ab und sinkt, je später die Rente beginnt; die maßgeblichen Prozentsätze stehen in der Tabelle zu § 22 Nr. 1 Satz 3 Buchstabe a Doppelbuchstabe bb EStG[4].
| Vollendetes Lebensjahr bei Rentenbeginn | Steuerpflichtiger Ertragsanteil |
|---|---|
| 60 bis 61 Jahre | 22 % |
| 65 bis 66 Jahre | 18 % |
| 67 Jahre | 17 % |
Bei anderen Leistungsformen als der lebenslangen Rente, etwa einem Auszahlungsplan oder einer Einmalleistung aus ungefördertem Kapital, wird grundsätzlich nur der Ertrag besteuert: Bei Riester-Versicherungen gelten die Regeln für Kapitallebensversicherungen (§ 20 Abs. 1 Nr. 6 EStG), bei anderen Verträgen unterliegt der Unterschiedsbetrag zwischen der Leistung und der Summe der eingezahlten Beiträge der Besteuerung[1]. Haben Sie sowohl geförderte als auch ungeförderte Beiträge geleistet, werden die daraus resultierenden Leistungen in der Auszahlungsphase entsprechend aufgeteilt[1]. An der vollen Steuerpflicht Ihrer geförderten Anteile ändert das nichts; die Aufteilung betrifft allein die ungeförderten Beiträge.
Wie wird die Teilauszahlung versteuert?
Zu Beginn der Auszahlungsphase können Sie sich einen Einmalbetrag von bis zu 30 Prozent Ihres Riester-Kapitals auszahlen lassen; der verbleibende Rest fließt in die lebenslange, monatlich gezahlte Riester-Rente[2]. Diesen Einmalbetrag müssen Sie voll versteuern, und zwar im Jahr des Zuflusses[2]. Die Teilauszahlung gehört dabei zu den zertifizierungskonformen Auszahlungsformen: Bis zu 30 Prozent des zu Beginn der Auszahlungsphase verfügbaren Kapitals dürfen außerhalb der monatlichen Leistungen ausgezahlt werden (§ 1 Abs. 1 Satz 1 Nr. 4 AltZertG).
Der steuerliche Haken liegt in der Progression. Der Einmalbetrag erhöht Ihr zu versteuerndes Einkommen des Auszahlungsjahres, und je höher der Einmalbetrag und Ihr übriges Einkommen in diesem Jahr, desto stärker wirkt dieser Effekt. Wie sich das im Einzelfall auswirkt, hängt von Ihrem Steuertarif ab und lässt sich pauschal nicht beziffern.
- Teilauszahlung: zulässige Auszahlungsform; der Einmalbetrag wird im Zuflussjahr voll versteuert[2]
- Monatliche Rente: fällt nach der Einmalzahlung entsprechend geringer aus[2]
- Gesamtauszahlung: gilt als schädliche Verwendung; die komplette staatliche Förderung ist zurückzuzahlen und die enthaltenen Erträge sind zu versteuern[2]
Ob sich eine Teilauszahlung für Sie rechnet, hängt von der Höhe Ihres Kapitals, Ihrem Steuersatz und Ihren übrigen Einkünften im Auszahlungsjahr ab. Diese Einzelfallprüfung kann dieser Artikel nicht leisten; die Produktinformationsblätter und Vertragsunterlagen Ihres Anbieters sowie eine individuelle Beratung geben hier verlässliche Auskunft.
Fallen Krankenkassenbeiträge auf die Riester-Rente an?
Auf Ihre Riester-Rente können Kranken- und Pflegeversicherungsbeiträge anfallen, es kommt aber auf Ihren Versicherungsstatus an. Pflichtversicherte in der gesetzlichen Krankenversicherung müssen keine Beiträge auf Zahlungen aus einem Riester-Vertrag leisten; freiwillig Versicherte unterliegen dagegen der Beitragspflicht in der gesetzlichen Kranken- und Pflegeversicherung[5].
Pflichtversichert sind gesetzliche Rentner in der Regel über die Krankenversicherung der Rentner (KVdR). Ob Sie diesem Kreis im Ruhestand angehören, hängt unter anderem von Ihrer Vorversicherungszeit ab. Klären Sie Ihren Status deshalb frühzeitig mit Ihrer Krankenkasse, denn er entscheidet darüber, wie stark die Beiträge Ihre Nettorente aus dem Riester-Vertrag schmälern.
- Konsequenz: Freiwillig Versicherte sollten die Beitragswirkung einrechnen, wenn sie ihre Nettorente berechnen
Beachten Sie, dass die Leistungsmitteilung Ihres Anbieters hier nicht weiterhilft. Sie ist eine steuerliche Bescheinigung über die im Kalenderjahr zugeflossenen Leistungen und enthält keine Angaben zu Kranken- oder Pflegeversicherungsbeiträgen.
Wo tragen Sie die Rente in der Steuererklärung ein?
Leistungen aus Ihrem Riester-Vertrag tragen Sie in der Anlage R-AV/bAV ein. Dort werden Leistungen und Renten aus inländischen Altersvorsorgeverträgen und aus der betrieblichen Altersversorgung erklärt, also auch aus Riester-Verträgen[6]. Grundlage sind die Angaben Ihres Anbieters: Bei erstmaligem Bezug und bei Änderung der im Kalenderjahr auszuzahlenden Leistung muss der Anbieter Ihnen den zugeflossenen Leistungsbetrag gesondert mitteilen, mit Ihrem Einverständnis auch elektronisch[1].
Diese Leistungsmitteilung ist Ihr Arbeitsdokument für die Veranlagung. Sie weist aus, welcher Betrag Ihnen im abgelaufenen Kalenderjahr zugeflossen ist, und bildet damit die Grundlage für die Besteuerung als sonstige Einkünfte.
- Leistungsmitteilung des Anbieters abwarten; sie erfolgt nach Ablauf des Kalenderjahres, auf Wunsch elektronisch
- Werte in die Anlage R-AV/bAV übernehmen, zusammen mit etwaigen Werbungskosten[6]
- Entfällt die Anlage? Nach der ELSTER-Anleitung zur Einkommensteuererklärung 2025 entfällt die Anlage R-AV/bAV, wenn die Daten elektronisch übermittelt wurden und die Werbungskosten den Pauschbetrag von 102 Euro nicht übersteigen[6]
Nicht verwechseln mit der Anlage AV: Sie dient der steuerlichen Förderung der Beiträge in der Ansparphase und gehört nicht zur Besteuerung der Auszahlung[6]. Beachten Sie außerdem, dass sich Zeilennummern der Vordrucke je nach Veranlagungsjahr unterscheiden; die hier genannten Regeln folgen der Anleitung für das Veranlagungsjahr 2025.
Wird das Altersvorsorgedepot anders besteuert?
Nein. Das Altersvorsorgedepot folgt derselben nachgelagerten Besteuerung wie die Riester-Rente: In der Auszahlungsphase werden die Leistungen mit dem individuellen Steuersatz nach § 22 Nr. 5 EStG versteuert, und während der Ansparphase fallen keine steuerpflichtigen Kapitalerträge an. Die Steuer ist damit kein Wechselargument: Beide Systeme behandeln Ihre Vorsorgeleistung steuerlich gleich.
- Besteuerung: identisch mit der Riester-Rente, nachgelagert nach § 22 Nr. 5 EStG
- Ansparphase: Erträge und Gewinne bleiben steuerfrei
- Wechselkosten: in den ersten fünf Jahren nach Vertragsabschluss höchstens 150 Euro beim abgebenden Anbieter, danach kostenfrei; der aufnehmende Anbieter darf einmalig höchstens 150 Euro Verwaltungspauschale berechnen
- Auszahlungsform: Wahl zwischen lebenslanger Leibrente und befristetem Auszahlungsplan, der mindestens bis zum vollendeten 85. Lebensjahr läuft
- Anbieterwechsel: auch zu Beginn der Auszahlungsphase möglich, etwa zu einem Anbieter mit reinem Auszahlungsprodukt
Für Ihre Entscheidung zählen also Kosten und Auszahlungsform, nicht die Steuer. Welche Wechselkosten im Einzelnen anfallen und wie der Übertragungswert berechnet wird, erklärt ein eigener Ratgeber. Wie die Besteuerung des Altersvorsorgedepots in den drei Phasen im Detail abläuft, haben wir separat aufbereitet.
Wenn Sie prüfen möchten, welcher Anbieter zu Ihrer gewünschten Auszahlungsform und Kostenerwartung passt, vergleichen Sie die Depot-Anbieter mit dem Kriteriengestützten Anbietervergleich von Vorsorgedepot-Lotse: ein neutraler, kriteriengestützter Vergleich von Neobrokern und Altersvorsorgedepot-Anbietern inklusive direkter Eröffnungslinks. Alle Angaben in diesem Artikel sind quellenbasiert und dienen der allgemeinen Information; sie stellen keine Steuerberatung und keine Anlageberatung im Einzelfall dar (keine Anlageberatung i.S.d. § 1 Abs. 1a Nr. 1a KWG).
Häufig gestellte Fragen
- Muss die Riester-Rente versteuert werden?
- Ja. Riester-Leistungen unterliegen der nachgelagerten Besteuerung: Die Beiträge wurden in der Ansparphase steuerfrei gestellt, dafür sind die Auszahlungen als sonstige Einkünfte nach § 22 Nr. 5 EStG steuerpflichtig. Geförderte Leistungen werden voll mit Ihrem persönlichen Steuersatz versteuert, einschließlich der Zulagen, Erträge und Wertsteigerungen.
- Wie hoch ist die Steuer auf die Riester-Rente?
- Bemessungsgrundlage ist der Jahresbetrag der Leistung, angesetzt wird Ihr persönlicher Steuersatz im Auszahlungsjahr. Da das Einkommen im Ruhestand meist niedriger ist als im Erwerbsleben, liegt der Steuersatz in vielen Fällen unter dem damaligen Satz. Konkrete Steuerbeträge lassen sich nur individuell berechnen und sollten nur mit Rechenweg und Quelle angegeben werden.
- Fallen Krankenkassenbeiträge auf die Riester-Rente an?
- Für Pflichtversicherte in der gesetzlichen Krankenversicherung, etwa über die KVdR, sind Leistungen aus einem Riester-Vertrag beitragsfrei. Freiwillig gesetzlich Versicherte unterliegen dagegen der Beitragspflicht in der gesetzlichen Kranken- und Pflegeversicherung und sollten diese Beiträge bei der Nettorente einplanen.
- Wo trage ich die Riester-Rente in die Steuererklärung ein?
- Die Leistungen gehören in die Anlage R-AV/bAV Ihrer Einkommensteuererklärung. Grundlage ist die Leistungsmitteilung Ihres Anbieters; die Beträge meldet der Anbieter zusätzlich elektronisch als Rentenbezugsmitteilung an die Finanzverwaltung (§ 22a EStG). Wurden die Daten übermittelt und übersteigen Ihre Werbungskosten den Pauschbetrag von 102 Euro nicht, können Sie die Anlage entfallen lassen (Veranlagungsjahr 2025).
- Wie wird die Teilauszahlung der Riester-Rente besteuert?
- Zu Beginn der Auszahlungsphase können Sie sich einen Einmalbetrag von bis zu 30 Prozent Ihres Riester-Kapitals auszahlen lassen. Diesen Betrag müssen Sie im Auszahlungsjahr voll versteuern. Weil der Einmalbetrag zusammen mit den übrigen Einkünften des Jahres erfasst wird, kann er Ihren persönlichen Steuersatz im Zuflussjahr erhöhen (Progressionseffekt).
- Wird das Altersvorsorgedepot genauso besteuert wie die Riester-Rente?
- Ja. Auch die Leistungen aus dem Altersvorsorgedepot werden nachgelagert nach § 22 Nr. 5 EStG mit dem individuellen Steuersatz besteuert. In der Ansparphase fallen keine steuerpflichtigen Kapitalerträge an, Wertsteigerungen und Erträge werden erst in der Auszahlungsphase erfasst. Steuerlich besteht zwischen beiden Produkten daher kein Unterschied.
- Was passiert steuerlich bei einer schädlichen Verwendung?
- Bei einer schädlichen Verwendung, etwa bei vollständiger Auszahlung des Kapitals oder einem Wohnsitz außerhalb von EU und EWR ab Beginn der Auszahlungsphase (§ 95 EStG), müssen die gewährten Zulagen und Steuervorteile zurückgezahlt werden. Das Vermögen gilt nach Abzug der Zulagen als Leistung, besteuert werden im Ergebnis die enthaltenen Erträge.
Quellen
- [1]finanzamt.nrw.de
- [2]riester.deutsche-rentenversicherung.de
- [3]gesetze-im-internet.de
- [4]gesetze-im-internet.de
- [5]bmas.de
- [6]elster.de
- []Muss ich Gewinne im Altersvorsorgedepot versteuern?
- []Was kostet der Wechsel von Riester zum Altersvorsorgedepot?
- []Wie wird das Altersvorsorgedepot besteuert?
- []Kriteriengestützten Anbietervergleich
Riester oder AVD – was passt zu dir?
Du fragst dich, ob ein Wechsel ins AVD sinnvoll ist. Lass uns das gemeinsam durchrechnen.
Kostenlos & unverbindlich. Beratung durch einen Berater aus unserem unabhängigen Netzwerk von 1.000+ geprüften Beratern.