Riester-Rente auszahlen lassen: Wege, Fristen und Abzüge
Veröffentlicht am · Geschäftsführer & Gesellschafter der Alsterspree Verlag GmbH
Dieser Artikel wurde von einem Autor mit Unterstützung von KI verfasst.
Riester oder AVD – was passt zu dir?
Kostenloses, unverbindliches Gespräch mit einem Berater aus unserem unabhängigen Netzwerk von 1.000+ geprüften Beratern.
Ab wann darf die Riester-Rente ausgezahlt werden?
Die Riester-Rente wird zu dem Zeitpunkt ausgezahlt, den Sie bei Vertragsabschluss mit Ihrem Anbieter vereinbart haben, frühestens jedoch zu den gesetzlichen Altersgrenzen: Bei Verträgen, die ab dem 1. Januar 2012 abgeschlossen wurden, darf die Auszahlungsphase nicht vor Vollendung des 62. Lebensjahres beginnen, bei älteren Verträgen bereits ab dem 60. Lebensjahr[1]. Maßgeblich ist also immer Ihr Vertrag: Er entscheidet, wann das Geld erstmals fließt.
Nach der ZfA liegt der Beginn der Riester-Rente grundsätzlich zwischen dem 60. und dem 68. Lebensjahr; für Verträge ab 2012 gilt dabei die Untergrenze von 62 Jahren. Der früheste Rentenbeginn und die garantierte Mindestauszahlung sind in Ihren Vertragsunterlagen vermerkt und Bestandteil Ihrer Vertragsbedingungen; die Auszahlung erfolgt automatisch über Ihren Anbieter[2].
| Vertragsabschluss | Frühester Beginn der Auszahlungsphase | Rechtsgrundlage |
|---|---|---|
| vor dem 1. Januar 2012 | ab dem 60. Lebensjahr | § 14 Abs. 2 AltZertG[1] |
| ab dem 1. Januar 2012 | ab dem 62. Lebensjahr | § 1 Abs. 1 Satz 1 Nr. 2 AltZertG[3] |
Drei Punkte sollten Sie zu dieser Altersgrenze wissen:
- Der vertraglich vereinbarte Beginn schlägt die gesetzliche Untergrenze: Liegt Ihr vereinbarter Beginn später als das 62. Lebensjahr, zahlt der Anbieter erst zu diesem späteren Termin aus.
- Die Altersgrenze hängt vom Vertragsdatum ab, nicht von Ihrem Geburtsjahr: Derselbe Jahrgang kann je nach Vertrag unterschiedliche früheste Beginne haben.
- Der Beginn Ihrer Riester-Rente ist unabhängig vom Beginn Ihrer gesetzlichen Rente oder Pension; die beiden Zeitpunkte fallen nicht unbedingt zusammen[2].
Für die praktische Planung heißt das: Schlagen Sie den frühesten Rentenbeginn in Ihren Vertragsunterlagen oder auf Ihrer letzten Jahresmitteilung nach. Dort steht verbindlich, wann Ihr Anbieter erstmals leistungspflichtig ist.
Welche Auszahlungsformen erlaubt ein Riester-Vertrag?
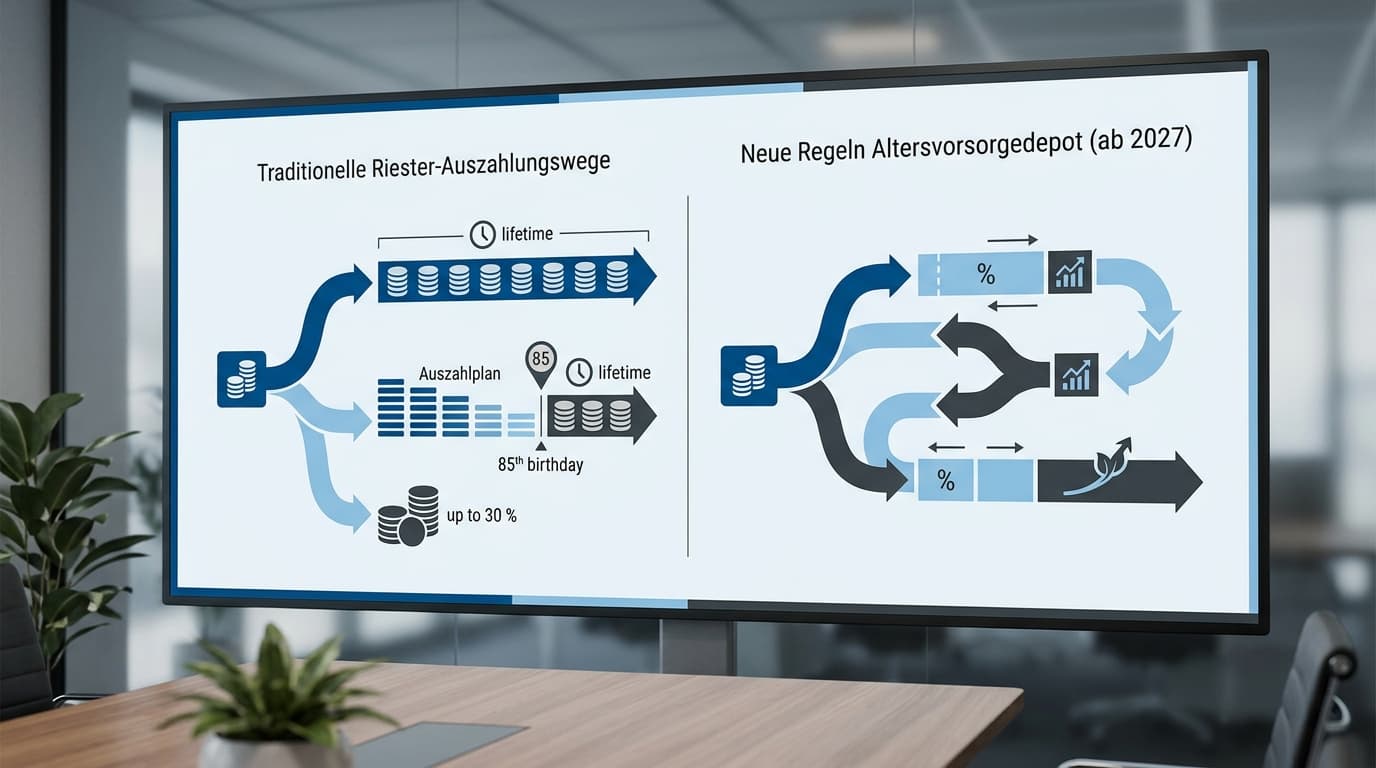
Ein zertifizierter Riester-Vertrag darf das Guthaben nur in bestimmten Formen auszahlen, sonst verlieren Sie die staatliche Förderung. Nach § 1 AltZertG sieht der Vertrag monatliche Leistungen entweder als lebenslange Leibrente oder als Ratenzahlungen im Rahmen eines Auszahlplans mit einer anschließenden Teilkapitalverrentung ab spätestens dem 85. Lebensjahr vor[3]. Die Leistungen müssen während der gesamten Auszahlungsphase gleich bleiben oder steigen.
- Leibrente: eine lebenslange, unabhängig vom Geschlecht berechnete monatliche Altersversorgung, die bis zum Lebensende gezahlt wird[3].
- Auszahlplan mit Verrentung ab 85: monatliche Ratenzahlungen während der Auszahlungsphase; ab spätestens dem 85. Lebensjahr wird das dann noch vorhandene Kapital in eine lebenslange Restrente umgewandelt (Teilkapitalverrentung)[3].
- Einmalbetrag bis 30 Prozent: Zu Beginn der Auszahlungsphase können sich bis zu 30 Prozent des dann zur Verfügung stehenden Kapitals außerhalb der monatlichen Leistungen auszahlen lassen; der Rest fließt in die Leibrente oder den Auszahlplan[3].
Ergänzend erlaubt das Gesetz, bis zu zwölf Monatsleistungen zu einer Auszahlung zusammenzufassen oder eine Kleinbetragsrente abzufinden. Eine Kleinbetragsrente liegt vor, wenn die monatliche Rente aus dem gesamten Kapital 1,5 Prozent der monatlichen Bezugsgröße nicht übersteigt, 2026 also höchstens 59,33 Euro beträgt; ihre Abfindung ist nur zu Beginn der Auszahlungsphase förderunschädlich (§ 93 Abs. 3 EStG)[4][2]. Auch die gesonderte Auszahlung der in der Auszahlungsphase anfallenden Zinsen und Erträge ist zulässig[3].
Wichtig für Ihre Planung: Der 30-Prozent-Einmalbetrag ist die Obergrenze für eine förderunschädliche Kapitalentnahme zu Beginn der Auszahlungsphase. Alles darüber hinaus, insbesondere die komplette Auszahlung des Guthabens, fällt nicht unter diese Formen.
Was kostet die komplette Auszahlung des Guthabens?
Wird gefördertes Altersvorsorgevermögen außerhalb der zulässigen Formen an den Zulageberechtigten ausgezahlt, liegt eine schädliche Verwendung vor. Die Rechtsfolge steht in § 93 EStG: Die auf das ausgezahlte Vermögen entfallenden Zulagen und die nach § 10a EStG gesondert festgestellten Beträge, also die Steuerermäßigungen, sind als Rückzahlungsbetrag zurückzuzahlen[4]. Das gilt auch für Auszahlungen nach Beginn der Auszahlungsphase.
Praktisch läuft der Abzug so ab:
- Ihr Anbieter zieht die bisher gewährten Zulagen und die über Ihre Steuererklärung in Anspruch genommenen Steuerermäßigungen direkt von Ihrem Riester-Guthaben ab[5].
- Reicht Ihr Guthaben bei Ihrem Anbieter nicht aus, fordert die ZfA den Restbetrag direkt von Ihnen zurück[5].
- Zusätzlich müssen Sie nach der Einmalauszahlung die darin enthaltenen Erträge versteuern[2].
- Bei Kündigung vor Beginn der Auszahlungsphase gelten dieselben Folgen; zudem können verbleibende Vertragsabschlusskosten vom Rückkaufswert abgezogen werden[5].
Wie hoch Ihr Rückzahlungsbetrag im Einzelfall ist, hängt von der Förderung ab, die Sie über die Jahre erhalten haben. Bevor Sie eine Gesamtauszahlung oder Kündigung prüfen, fordern Sie bei der ZfA eine Auskunft über die aktuell vorhandenen Zulagen und Steuerermäßigungen an; der Online-Service der ZfA stellt diese Auskunft bereit[5]. Rechnen Sie anschließend mit Ihrem Anbieter durch, was nach Abzug aller Beträge tatsächlich übrig bleibt.
Wie verändert der Einmalbetrag Ihre Rente?
Der förderunschädliche Einmalbetrag von bis zu 30 Prozent ist keine kostenlose Entnahme. Nach der ZfA fallen durch die Einmalauszahlung zu Beginn Ihre monatlichen Auszahlungen anschließend entsprechend geringer aus, weil der Restbetrag in die lebenslange Riester-Rente fließt. Den Einmalbetrag müssen Sie nach der Auszahlung voll versteuern[2].
- Voller Steuersatz im Zuflussjahr: Der Einmalbetrag wird im Jahr der Auszahlung in voller Höhe als Einkommen versteuert und kann Sie in einen höheren Steuersatz bringen[2].
- Niedrigere Monatsrente: Weil bis zu 30 Prozent des Kapitals vorab abfließen, steht für die lebenslange Rente ein entsprechend kleinerer Betrag zur Verfügung; die monatliche Zahlung fällt dauerhaft geringer aus[2].
- Nachgelagerte Besteuerung als System: Die eingezahlten Beiträge sind durch die Riester-Förderung steuerfrei gestellt, die späteren Auszahlungen werden versteuert. Da die Rente geringer ausfällt als das Einkommen in den Erwerbsjahren, ist der Steuersatz später voraussichtlich geringer[2].
Ob sich der Einmalbetrag für Sie lohnt, hängt von Ihrem Steuersatz im Auszahlungsjahr, Ihrer Lebenserwartung und Ihrem Liquiditätsbedarf ab. Eine Beispielrechnung mit konkreten Renten- oder Steuerbeträgen wäre hier rein illustrativ und ersetzt keine individuelle Beratung; keine Anlageberatung i.S.d. § 1 Abs. 1a Nr. 1a KWG. Lassen Sie sich die konkreten Auswirkungen für Ihren Vertrag vom Anbieter beziffern, bevor Sie die Option nutzen.
Wie zahlt das Altersvorsorgedepot ab 2027 aus?
Mit der Reform der privaten Altersvorsorge ändern sich die Auszahlungswege für Neuverträge: Wer ab 2027 in ein Altersvorsorgedepot einzahlt, beginnt die Auszahlungsphase zwischen dem 65. und dem 70. Lebensjahr. Zu Beginn der Auszahlungsphase wählen Sie zwischen zwei Formen:
- Lebenslange Leibrente: eine bestimmte monatliche Rentenzahlung bis zum Lebensende.
- Befristeter Auszahlplan: Er läuft mindestens bis zum vollendeten 85. Lebensjahr, ein längerer Plan ist möglich. Noch nicht ausgezahltes Vermögen ist in diesen Fällen vererbbar, die darauf entfallende Förderung ist dann allerdings zurückzuzahlen, außer das Kapital geht auf einen Vertrag des Ehegatten über[4]; mit Ablauf des Plans ist das Vermögen verzehrt. Der neue Auszahlplan endet frühestens mit dem 85. Lebensjahr und sieht keine anschließende Restverrentung mehr vor.
| Merkmal | Bestands-Riester (Vertrag vor 2027) | Altersvorsorgedepot (Neuvertrag ab 2027) |
|---|---|---|
| Beginn der Auszahlungsphase | vertraglich vereinbart, grundsätzlich zwischen 60 und 68[2] | zwischen dem 65. und 70. Lebensjahr |
| Auszahlformen | Leibrente oder Auszahlplan mit Teilkapitalverrentung ab spätestens 85[3] | Leibrente oder Auszahlplan, der frühestens mit 85 endet, ohne Restverrentung |
| Einmalbetrag | bis zu 30 Prozent zu Beginn[3] | bis zu 30 Prozent zu Beginn der Auszahlungsphase |
| Vererbbarkeit | Restkapital im Todesfall vererbbar, die Förderung darauf ist zurückzuzahlen, außer bei Übertragung auf einen Vertrag des Ehegatten | nicht ausgezahltes Vermögen beim Auszahlplan vererbbar; Rückzahlung der Förderung wie bei Riester |
An den Auszahlungsregeln Ihres Bestandsvertrags ändert die Reform grundsätzlich nichts: Für Riester-Verträge, die vor dem 1. Januar 2027 abgeschlossen wurden, gilt Bestandsschutz, und Sie können den Vertrag mit der bisherigen steuerlichen Förderung weiterführen, solange Sie weder in das neue Förderrecht wechseln noch nach 2026 einen neuen geförderten Vertrag abschließen. Ein Verzicht auf die Restverrentung eines bestehenden Auszahlplans ist ab 2027 nur einvernehmlich, also per Vertragsänderung mit Ihrem Anbieter, möglich (§ 14 Abs. 7 AltZertG in der Fassung des Altersvorsorgereformgesetzes). Welche Optionen im Einzelnen bestehen, wenn Sie vom Altvertrag in das neue System wechseln möchten, behandeln wir im Artikel zum Übergang ins Altersvorsorgedepot.
Bestandsvertrag behalten oder Auszahlungswege vergleichen?
Vor Rentenbeginn stellt sich für bestehende Riester-Sparer damit eine klare Entscheidung: Der Bestandsvertrag läuft mit den bisherigen Regeln weiter, also mit Leibrente oder Auszahlplan samt Restverrentung ab spätestens 85. Neuverträge im Altersvorsorgedepot bieten ab 2027 flexiblere Auszahlpläne ohne anschließende Verrentung und mit vererbbarem Restvermögen. Beide Wege sind legitim; welcher besser passt, hängt von Ihrem Alter, Ihrem vertraglichen Beginn und Ihrer Präferenz für Sicherheit oder Flexibilität ab.
- Bestandsschutz versus neue Flexibilität: Behalten Sie den Vertrag, gelten weiterhin § 1 und § 14 AltZertG mit den beschriebenen Auszahlungsformen[3]; ein Wechsel in die neue Förderung ist zusätzlich möglich, ohne die bisherige Förderung zurückzahlen zu müssen.
- Vertraglichen Beginn klären: Ermitteln Sie vor der Auszahlungsphase schriftlich bei Ihrem Anbieter, wann Ihr Vertrag erstmals auszahlt und welche Auszahlungsformen er konkret vorsieht; die Vertragsunterlagen nennen den frühesten Rentenbeginn[2].
- Auszahlungsoptionen der Anbieter vergleichen: Wenn Sie einen Wechsel erwägen, lohnt ein Blick darauf, welche Anbieter welche Auszahlungswege, Kosten und Konditionen vorsehen, sobald zertifizierte Konditionen vorliegen.
Häufig gestellte Fragen
- Wann wird die Riester-Rente ausgezahlt?
- Die Auszahlung beginnt zum vertraglich vereinbarten Zeitpunkt, der bei Vertragsabschluss mit dem Anbieter festgelegt wurde. Nach dem AltZertG darf die Auszahlungsphase bei Verträgen ab 2012 nicht vor dem 62. Lebensjahr beginnen, bei Verträgen vor 2012 nicht vor dem 60. Lebensjahr. Der früheste Rentenbeginn steht in Ihren Vertragsunterlagen.
- Kann man sich die Riester-Rente komplett auszahlen lassen?
- Ja, das ist möglich, aber förderunschädlich nur in engen Ausnahmen, etwa bei der Abfindung einer Kleinbetragsrente. Eine komplette Auszahlung gilt als schädliche Verwendung nach § 93 EStG: Sie müssen alle erhaltenen Zulagen und Steuervorteile zurückzahlen. Der Anbieter zieht diese Beträge direkt vom Guthaben ab; reicht das Guthaben nicht, fordert die ZfA den Rest von Ihnen zurück.
- Wie viel Prozent der Riester-Rente kann man sich einmalig auszahlen lassen?
- Zu Beginn der Auszahlungsphase können Sie sich bis zu 30 Prozent des verfügbaren Kapitals einmalig auszahlen lassen, ohne dass es sich um eine schädliche Verwendung handelt. Der Einmalbetrag ist im Auszahlungsjahr voll zu versteuern, und die monatliche Rente fällt danach entsprechend geringer aus.
- Was passiert bei einer Auszahlung vor dem vertraglichen Rentenbeginn?
- Eine vorzeitige Auszahlung ist ebenfalls eine schädliche Verwendung: Sie verlieren die komplette staatliche Förderung und müssen Zulagen und Steuervorteile zurückzahlen. Alternativ können Sie den Vertrag ruhen lassen und damit die bisher erhaltene Förderung sichern, oder das Guthaben förderunschädlich auf einen anderen Riester-Vertrag übertragen.
- Zahlt das Altersvorsorgedepot ab 2027 anders aus als Riester?
- Ja. Neuverträge im Altersvorsorgedepot beginnen die Auszahlungsphase zwischen dem 65. und 70. Lebensjahr und bieten eine lebenslange Leibrente oder einen Auszahlplan, der frühestens mit dem 85. Lebensjahr endet, ohne anschließende Restverrentung. Nicht ausgezahltes Vermögen ist dabei vererbbar; die darauf entfallende Förderung ist wie bei Riester zurückzuzahlen, außer bei Übertragung auf einen Vertrag des Ehegatten. Bestehende Riester-Verträge genießen Bestandsschutz und laufen mit den bisherigen Regeln weiter.
- Muss ich bei der Riester-Auszahlung Kranken- und Pflegeversicherungsbeiträge zahlen?
- Nein. Leistungen aus einem privaten Riester-Vertrag sind bei Pflichtversicherten in der gesetzlichen Kranken- und sozialen Pflegeversicherung beitragsfrei. Steuern fallen dagegen an, da die Riester-Rente nachgelagert besteuert wird: Die Auszahlungen sind mit dem persönlichen Steuersatz zu versteuern.
- Kann ich als Bestandssparer auf die Restverrentung ab 85 verzichten?
- Nur im Einvernehmen mit Ihrem Anbieter. Nach dem Altersvorsorgereformgesetz dürfen zertifizierte Bestandsverträge ab 2027 einvernehmlich so angepasst werden, dass die Restverrentung für Auszahlungspläne entfällt. Ein Anspruch darauf besteht nicht; der Anbieter muss zustimmen.
Quellen
Riester oder AVD – was passt zu dir?
Du fragst dich, ob ein Wechsel ins AVD sinnvoll ist. Lass uns das gemeinsam durchrechnen.
Kostenlos & unverbindlich. Beratung durch einen Berater aus unserem unabhängigen Netzwerk von 1.000+ geprüften Beratern.