Lohnt sich die Riester-Rente noch? Ihr Vertrag im Check
Veröffentlicht am · Geschäftsführer & Gesellschafter der Alsterspree Verlag GmbH
Dieser Artikel wurde von einem Autor mit Unterstützung von KI verfasst.
Riester oder AVD – was passt zu dir?
Kostenloses, unverbindliches Gespräch mit einem Berater aus unserem unabhängigen Netzwerk von 1.000+ geprüften Beratern.
Woran scheitern viele Riester-Verträge?
Nicht die Schlagzeile zur Rentenreform entscheidet über Ihren Riester-Vertrag, sondern der einzelne Vertrag: Entscheidend sind seine Förderquote, seine Effektivkosten und sein Garantiezins. Die dokumentierte Kritik an Riester trifft nicht jeden Vertrag gleich hart, sie zeigt aber genau, worauf Sie prüfen müssen, bevor Sie 2027 eine Entscheidung treffen.
Die Verbraucherzentrale hält in ihrem Stand vom Januar 2026 fest, dass viele Riester-Verträge unrentabel und teuer sind und dass sich die Riester-Rente nur rechne, wenn man ein besonders langes Leben erwartet. Hintergrund ist die Pflichtverrentung: Abgesehen von wenigen Ausnahmen zahlt ein Versicherer eine lebenslange Rente, die nach Berechnung der Verbraucherzentrale oft erst ab einem Alter von 95 Jahren wirtschaftlich wird.
- Viele Verträge sind unrentabel und teuer, selbst bei attraktiver Förderung empfiehlt die Verbraucherzentrale eine unabhängige Prüfung des Angebots.
- Die lebenslange Rente rechnet sich oft erst, wenn Sie 95 Jahre oder älter werden.
- Die Förderung ist in der Regel kein Geschenk des Staates, sondern eine Verschiebung der Steuerlast ins Alter, denn die spätere Rente wird besteuert.
- Die Förderung kann bei schlechten Verträgen leicht von Kosten und unterdurchschnittlichen Erträgen aufgefressen werden.
Keine dieser Aussagen begründet eine pauschale Empfehlung gegen Ihren Vertrag. Sie liefern die Prüflogik: Eine hohe Förderung kann Kosten und Verrentungsnachteil ausgleichen, bei einem teuren Vertrag mit niedriger Förderung gelingt das nicht. Deshalb prüfen Sie im nächsten Schritt, wie viel Förderung Ihre Familien- und Einkommenslage tatsächlich bringt, und lesen anschließend Kosten und Garantie direkt aus Ihren Vertragsunterlagen ab.
Für wen zahlt sich die Förderung aus?
Die Förderquote setzt die jährliche Förderung ins Verhältnis zum Gesamtbeitrag, und sie schwankt stark nach Familien- und Einkommenslage. Beispiel der Verbraucherzentrale: Eine Person mit zwei nach 2008 geborenen Kindern und 30.000 Euro Bruttojahreseinkommen erhält 775 Euro Zulagen auf einen Gesamtbeitrag von 1.200 Euro (425 Euro Eigenbeitrag plus 775 Euro Zulagen), die Förderquote der Ansparphase liegt damit bei 64,58 Prozent[1]. Gutverdienende ohne Kinder profitieren dagegen vor allem vom Sonderausgabenabzug: Bei 90.000 Euro Brutto, einem Grenzsteuersatz von 42 Prozent plus Solidaritätszuschlag und dem Höchstbeitrag von 2.100 Euro liegt ihre Förderquote laut Verbraucherzentrale bei 44,31 Prozent[1]. Am stärksten wirkt die Förderung bei Geringverdienern mit mehreren Kindern: Nach Berechnung der Stiftung Warentest erhält ein Elternteil mit drei kleinen Kindern und Minijob bei 60 Euro Eigenbeitrag 1.075 Euro Förderung im Jahr[2]. Je höher Ihre Förderquote, desto eher kann sie hohe Effektivkosten und den Verrentungsnachteil ausgleichen.
Wie lesen Sie Kosten und Garantie Ihres Vertrags ab?
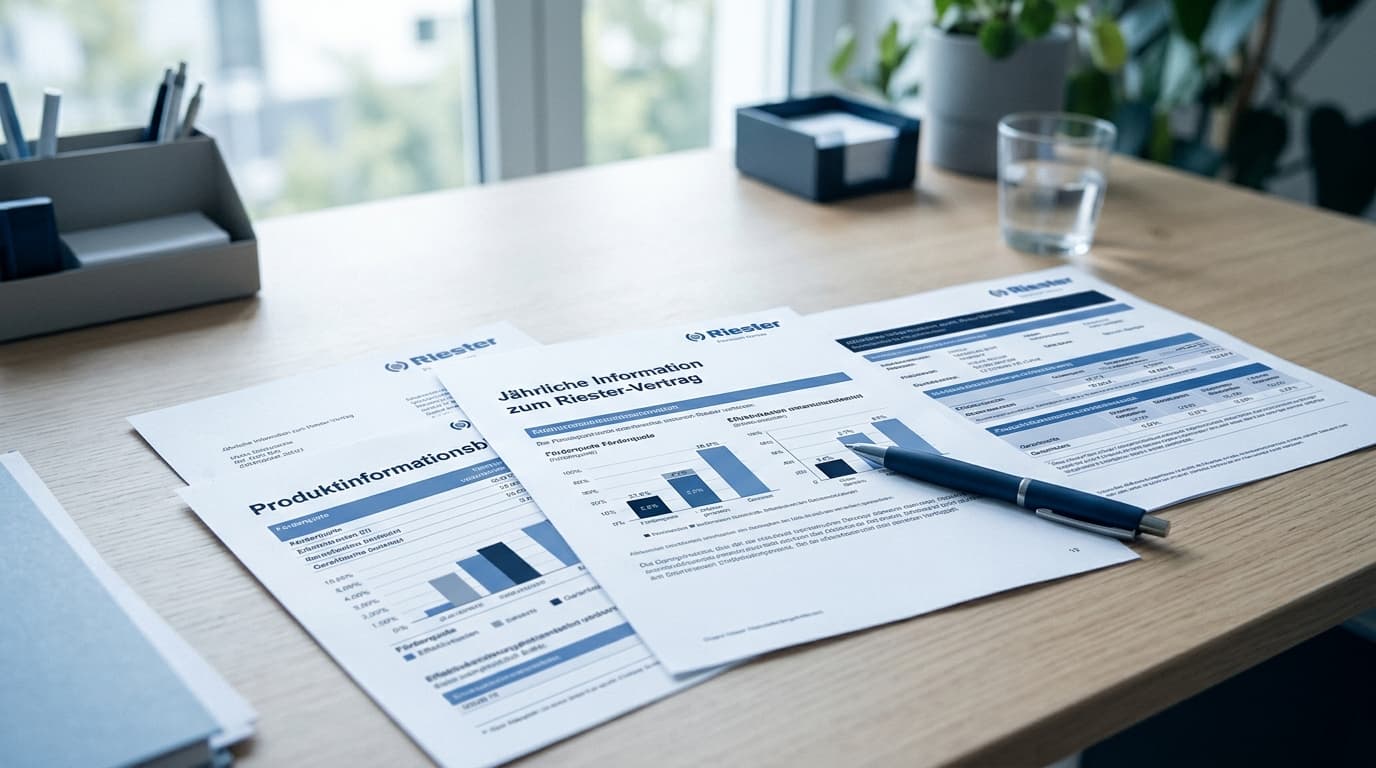
Ihre Prüfgrundlage ist die jährliche Information, die Ihr Anbieter Ihnen nach § 7a AltZertG jährlich schriftlich geben muss, und zwar bis zum Ablauf des Jahres, das auf das Beitragsjahr folgt: Sie muss unter anderem die im Beitragsjahr angefallenen Kosten, die erwirtschafteten Erträge, das gebildete Kapital und das voraussichtlich bei Auszahlungsbeginn verfügbare Kapital ausweisen[3]. Die Hochrechnung beruht auf den bisher tatsächlich gezahlten Beiträgen und den Angaben im Produktinformationsblatt. Daraus lesen Sie ab, wie viel von Ihren Einzahlungen nach Kosten übrig bleibt, und vergleichen das voraussichtliche Kapital mit den eingezahlten Beiträgen. Die Effektivkosten nennt das Produktinformationsblatt Ihres Vertrags. Der Garantiezins lässt sich laut Verbraucherzentrale aus den jährlichen Standmitteilungen überschlägig berechnen; bei der Berechnung unterstützen die Berater der Verbraucherzentralen.
Wann sollten Sie den Vertrag fortführen?
Führen Sie den Vertrag fort, wenn Ihre Prüfung ein klares Ergebnis liefert: Eine hohe Förderquote, wie sie bei Geringverdienern mit mehreren Kindern entsteht, kann hohe Effektivkosten und den Verrentungsnachteil ausgleichen. Ein hoher Garantiezins, der nah am aktuellen Marktniveau liegt, spricht ebenfalls für den Fortbestand. Lässt sich beides nicht bestätigen, weil die Effektivkosten die Förderung auffressen oder das garantierte Kapital kaum über den eingezahlten Beiträgen liegt, verliert Ihr Vertrag im Check, und Sie sollten die Optionen ab 2027 prüfen.
Welche Optionen haben Sie ab 2027?
Bestandsverträge, die vor dem 1. Januar 2027 abgeschlossen wurden, haben drei Wege: Sie können mit der bisherigen Förderung fortgeführt werden, per Erklärung ins neue Förderrecht überführt werden oder ohne Förderrückzahlung in einen Neuvertrag übertragen werden[5]. Wer nach 2026 einen Neuvertrag abschließt, fällt mit allen Verträgen ins neue Recht (§ 52 Abs. 50a Satz 6 EStG), ein Zurück gibt es nicht. Die Entscheidung für einen Wechsel ist also unumkehrbar, deshalb steht am Anfang dieser Prüfung immer Ihr Vertragscheck aus Förderquote, Effektivkosten und Garantiezins.
Ist das Altersvorsorgedepot die bessere Wahl?
Das Ergebnis Ihres Checks entscheidet: Verliert Ihr Riester-Vertrag bei Förderquote, Effektivkosten und Garantiezins, ist das Altersvorsorgedepot eine Alternative, denn die Übertragung erfolgt ohne Förderrückzahlung[4]. Ob der Verzicht auf die Riester-Garantie für Sie vorteilhaft ist, hängt von Ihren Kriterien ab: Kosten, Anlagestil und Förderanspruch. Vergleichen Sie in diesem Fall die Anbieter des Altersvorsorgedepots anhand dieser Kriterien, bevor Sie übertragen.
Häufig gestellte Fragen
- Lohnt sich die Riester-Rente noch für mich?
- Das hängt von Ihrem einzelnen Vertrag ab, nicht von der Riester-Rente allgemein. Die Verbraucherzentrale rät, die Förderung, die Eigenschaften des jeweiligen Vertrags und Ihren Bedarf zu prüfen, denn viele Riester-Verträge sind unrentabel und teuer[1]. Bei einem Einkommen von etwa 45.000 Euro und ein bis zwei Kindern erhöht die Förderung die Rendite laut Verbraucherzentrale kaum um mehr als einen Prozentpunkt pro Jahr.
- Muss ich meinen Riester-Vertrag bis 2027 kündigen oder umstellen?
- Nein. Für Verträge, die vor dem 1. Januar 2027 abgeschlossen wurden, gilt Bestandsschutz: Sie laufen mit der bisherigen Förderung weiter, eine automatische Kündigung oder Umwandlung erfolgt nicht. Solange Sie keine Wechselerklärung abgeben und keinen neuen zertifizierten Vertrag abschließen, bleibt es dabei. Kündigen Sie nicht vorschnell: Wird das Kapital bei der Kündigung ausgezahlt, ist das eine schädliche Verwendung, und Zulagen und Steuervorteile sind zurückzuzahlen (§ 93 EStG); bei einer Übertragung auf einen anderen zertifizierten Vertrag auf Ihren Namen gilt das nicht.
- Wo finde ich die Kosten und den Garantiezins meines Riester-Vertrags?
- In der jährlichen Information nach § 7a AltZertG und im Produktinformationsblatt, wie im Abschnitt 'Wie lesen Sie Kosten und Garantie Ihres Vertrags ab?' beschrieben[3].
- Was passiert mit meinen bereits erhaltenen Zulagen, wenn ich ins Altersvorsorgedepot wechsle?
- Nach dem BMF-FAQ müssen Sie beim Wechsel in einen Neuvertrag Ihre bisherige Förderung nicht zurückzahlen. Es können allerdings Wechsel-, Abschluss- und Vertriebskosten anfallen, und bereits gefördertes Altersvorsorgevermögen kann im Jahr der Übertragung nicht erneut gefördert werden.
- Kann ich zurück in die alte Riester-Förderung, wenn der Wechsel sich nicht lohnt?
- Nein. Ein Wechsel zurück in die alte steuerliche Förderung ist nach dem BMF-FAQ nicht mehr möglich, die Entscheidung ist unumkehrbar. Wer nach 2026 einen Neuvertrag abschließt, fällt mit allen Verträgen ins neue Recht. Prüfen Sie deshalb vorher Förderquote, Effektivkosten und Garantiezins Ihres Bestandsvertrags.
- Was ist die Förderquote und wie berechne ich sie?
- Die Förderquote setzt die jährliche Förderung ins Verhältnis zum Gesamtbeitrag. Ein Rechenbeispiel nach Familien- und Einkommenslage finden Sie im Abschnitt 'Für wen zahlt sich die Förderung aus?'. Eine hohe Förderquote ist das stärkste Argument, einen Vertrag fortzuführen.
- Für wen lohnt sich Riester am ehesten?
- Laut Verbraucherzentrale vor allem für Personen mit geringem Einkommen und mehreren Kindern: Bei sehr geringem Einkommen genügt der Sockelbetrag von 60 Euro im Jahr für die vollen Zulagen. Mit zwei nach 2008 geborenen Kindern und 15 Jahren Restlaufzeit erhöht die Förderung die Rendite laut Verbraucherzentrale um 12,6 Prozentpunkte pro Jahr.
Quellen
Riester oder AVD – was passt zu dir?
Du fragst dich, ob ein Wechsel ins AVD sinnvoll ist. Lass uns das gemeinsam durchrechnen.
Kostenlos & unverbindlich. Beratung durch einen Berater aus unserem unabhängigen Netzwerk von 1.000+ geprüften Beratern.