Wohn-Riester Entnahme: Ablauf, Fristen und Steuern
Veröffentlicht am · Geschäftsführer & Gesellschafter der Alsterspree Verlag GmbH
Dieser Artikel wurde von einem Autor mit Unterstützung von KI verfasst.
Riester oder AVD – was passt zu dir?
Kostenloses, unverbindliches Gespräch mit einem Berater aus unserem unabhängigen Netzwerk von 1.000+ geprüften Beratern.
Wofür dürfen Sie Riester-Kapital entnehmen?
Ihr gefördertes Riester-Kapital dürfen Sie bis zum Beginn der Auszahlungsphase für den Kauf oder Bau einer selbst genutzten Wohnung, für die Tilgung eines dafür aufgenommenen Darlehens, für Pflicht-Geschäftsanteile an einer eingetragenen Genossenschaft, für einen barrierearmen Umbau und seit dem 1. Januar 2024 auch für eine energetische Sanierung entnehmen. Das Gesetz nennt diese Entnahme Altersvorsorge-Eigenheimbetrag (§ 92a Abs. 1 EStG)[1]. Die Wohnung muss in der EU oder im EWR liegen und Ihre Hauptwohnung oder der Mittelpunkt Ihrer Lebensinteressen sein[1]; Ferienwohnungen und Ferienhäuser sind nicht begünstigt[2]. Sie müssen Eigentümer oder Miteigentümer der Immobilie sein und selbst darin wohnen[3].
| Verwendung | Mindestentnahme | Zu beachten |
|---|---|---|
| Kauf oder Bau einer selbst genutzten Wohnung | 3.000 Euro | Kosten müssen nachweislich entstanden sein |
| Tilgung eines Darlehens für Kauf oder Bau | 3.000 Euro | Z. B. Sondertilgung oder teilweise Ablösung zum Ende der Zinsbindung |
| Pflicht-Geschäftsanteile an einer Genossenschaft | 3.000 Euro | Nur Pflichtanteile, keine weiteren Anteile; auch die Tilgung eines dafür aufgenommenen Darlehens ist möglich |
| Barrierearmer Umbau (DIN 18040-2) | 6.000 Euro bei Umbau innerhalb von drei Jahren nach Anschaffung oder Herstellung, sonst 20.000 Euro | Mindestens 50 Prozent der Kosten müssen auf Maßnahmen nach DIN 18040-2 entfallen, ein Sachverständiger bestätigt die Verwendung |
| Energetische Sanierung | 6.000 Euro bei Sanierung innerhalb von drei Jahren nach Anschaffung oder Herstellung, sonst 20.000 Euro | Ausführung durch ein Fachunternehmen zwingend, Bescheinigung erforderlich; begünstigt seit 1. Januar 2024 |
Bei einer Teilentnahme müssen mindestens 3.000 Euro gefördertes Restkapital im Vertrag bleiben. Bei 12.000 Euro gefördertem Guthaben zahlt der Anbieter also höchstens 9.000 Euro aus[3]. Beträgt das Kapital 5.000 Euro, kommt nur die Komplettentnahme in Betracht, weil bei einer Teilentnahme entweder weniger als 3.000 Euro entnommen würden oder weniger als 3.000 Euro im Vertrag blieben[4].
Darlehen, die für Umbau oder Sanierung aufgenommen wurden, lassen sich mit Riester-Kapital nicht tilgen[3]. Für Umbau und Sanierung gilt außerdem: Für dieselben Kosten dürfen weder Zuschüsse noch Steuerermäßigungen nach den §§ 35a oder 35c EStG in Anspruch genommen werden, und das müssen Sie bei der Antragstellung bestätigen[1].
Wie läuft die Entnahme ab: Antrag, Fristen, Auszahlung?
Die Entnahme läuft in drei Schritten ab. Der Antrag geht an die Zentrale Zulagenstelle für Altersvermögen (ZfA), die Auszahlung erfolgt danach durch Ihren Anbieter.
- Antrag bei der ZfA stellen: online, per PDF-Formular oder formlos per E-Mail, Telefon oder Brief, jeweils mit Nachweisen wie dem Kaufvertrag[3]. Der Antrag muss spätestens zehn Monate vor Beginn der Auszahlungsphase Ihres Vertrags bei der ZfA eingegangen sein[5]. Die geltend gemachten Kosten dürfen bei Antragstellung nicht älter als sechs Monate sein[3]. Für eine energetische Sanierung brauchen Sie zusätzlich eine Bescheinigung des Fachunternehmens oder einer ausstellungsberechtigten Person[3].
- Prüfung und Bescheid: Die ZfA teilt Ihnen per Bescheid und Ihrem Anbieter per Datenübermittlung mit, bis zu welcher Höhe eine wohnungswirtschaftliche Verwendung vorliegen kann[5].
- Auszahlung durch den Anbieter: Mit dem positiven Bescheid wenden Sie sich an Ihren Anbieter. Die Auszahlung ist bis zum Ende der Ansparphase möglich. Ob der Vertrag eine Teilauszahlung zulässt und ob Entnahmekosten anfallen, sollten Sie vorab erfragen[3].
- Verwendung: Nach der Auszahlung haben Sie zwölf Monate Zeit, das Kapital für den genehmigten Zweck zu verwenden[3].
Die Auszahlung ist keine steuerpflichtige Leistung aus dem Vertrag. Stattdessen wird der Betrag auf dem Wohnförderkonto erfasst und erst im Alter besteuert[1].
Wie funktioniert das Wohnförderkonto?
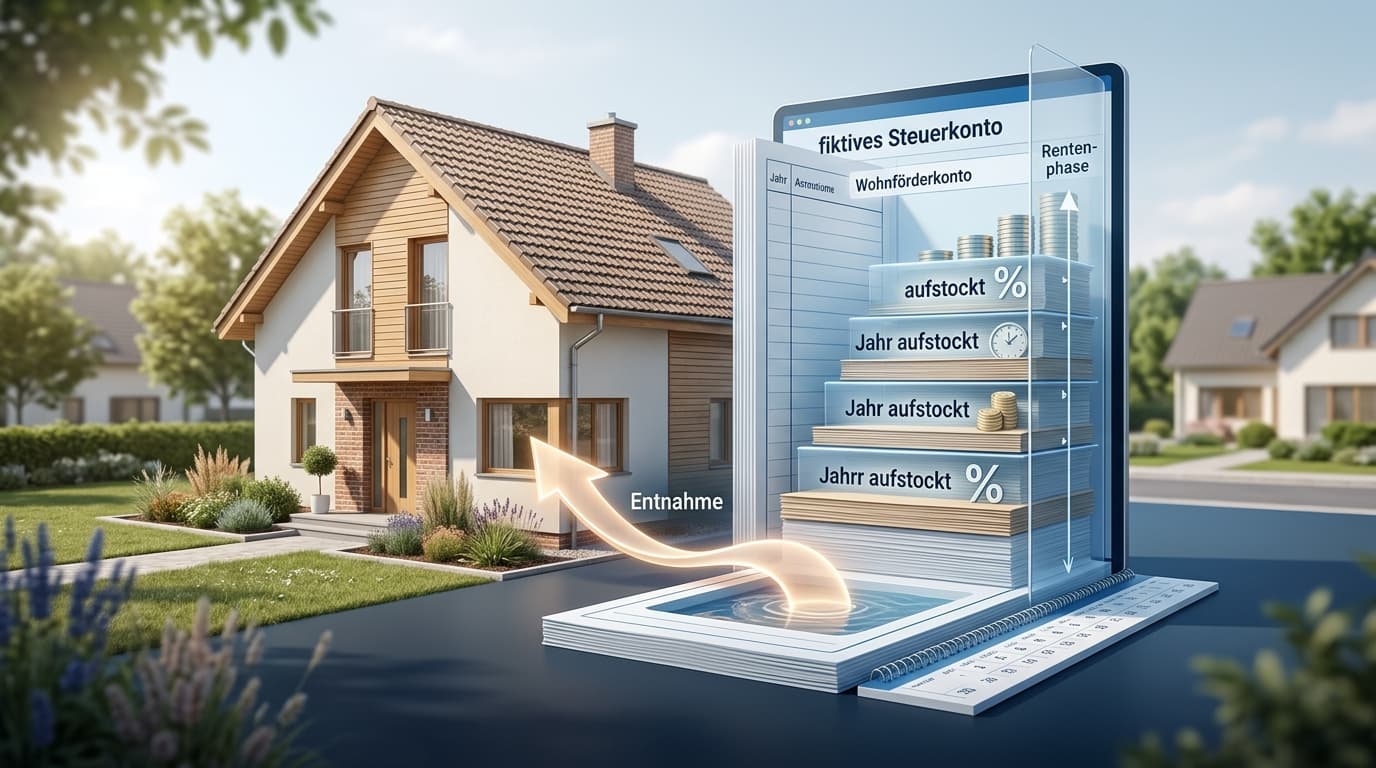
Das Wohnförderkonto ist ein fiktives, vertragsbezogenes Konto, das die ZfA für jeden Vertrag führt. Es fließt kein Geld: Das Konto dient als Bemessungsgrundlage für die nachgelagerte Besteuerung im Rentenalter[3].
- Erfasst werden der Altersvorsorge-Eigenheimbetrag, geförderte Tilgungsleistungen und die dafür gewährten Zulagen[1].
- Nach Ablauf eines Beitragsjahres erhöht sich der Gesamtbetrag um 2 Prozent, letztmals für das Beitragsjahr des Beginns der Auszahlungsphase[1].
- Zahlungen auf einen auf Ihren Namen lautenden zertifizierten Altersvorsorgevertrag bis zum Beginn der Auszahlungsphase vermindern das Konto[1].
- Den aktuellen Stand erfahren Sie jederzeit über einen Antrag auf Feststellung des Wohnförderkontos bei der ZfA[3][5].
- Zum Beginn der Auszahlungsphase erhalten Sie von der ZfA einen Bescheid über den insgesamt zu versteuernden Betrag und den Jahresbetrag[3].
Als Beginn der Auszahlungsphase gilt der zwischen Ihnen und dem Anbieter vereinbarte Zeitpunkt zwischen der Vollendung des 60. und des 68. Lebensjahres; ist nichts vereinbart, gilt die Vollendung des 67. Lebensjahres[1]. Je länger die Zeit zwischen Entnahme und Rentenbeginn ist, desto öfter wird das Konto erhöht.
Ein illustratives Rechenbeispiel: Wer 10.000 Euro entnimmt und bis zum Beginn der Auszahlungsphase vereinfacht 20 Erhöhungen um je 2 Prozent erlebt, hat ein Wohnförderkonto von 10.000 Euro × 1,02 hoch 20 = rund 14.859 Euro. Diese Rechnung ist rein illustrativ, hängt von Ihren Annahmen ab und stellt keine Anlageberatung i.S.d. § 1 Abs. 1a Nr. 1a KWG dar.
Wie wird das Wohnförderkonto im Alter besteuert?
Zu Beginn der Auszahlungsphase haben Sie die Wahl zwischen zwei Wegen: Entweder wird der Kontostand gleichmäßig auf die Jahre bis zu Ihrem 85. Geburtstag verteilt und Sie geben den Jahresbetrag in der Steuererklärung an, oder Sie beantragen bei der ZfA die einmalige Auflösung des Kontos. Bei der Einmalbesteuerung werden nur 70 Prozent des Kontostands als Leistung erfasst, also mit einem Nachlass von 30 Prozent[6]. Auch bei der ratenweisen Besteuerung können Sie sich jederzeit entscheiden, den offenen Restbetrag einmalig zu versteuern[3].
| Merkmal | Ratenweise Besteuerung | Einmalige Besteuerung |
|---|---|---|
| Zeitraum | Gleichmäßig verteilt auf die Jahre bis zur Vollendung des 85. Lebensjahres | Einmalig bei Auflösung des Kontos |
| Erfasster Betrag | 100 Prozent des Kontostands, verteilt in Jahresbeträgen | 70 Prozent des Kontostands (30 Prozent Nachlass) |
| Antrag bei der ZfA | Nein, die ZfA nennt den Jahresbetrag im Bescheid | Ja |
| Bei späterer Aufgabe der Selbstnutzung | Der Restbetrag des Kontos wird aufgelöst und im Jahr der Aufgabe voll versteuert | Der Nachlass wird nachversteuert, wenn die Aufgabe innerhalb von 20 Jahren nach Beginn der Auszahlungsphase erfolgt |
Im Beispiel von oben (Kontostand 14.859 Euro, Beginn der Auszahlungsphase mit 67) wären bei der ratenweisen Besteuerung 18 Jahresbeträge von rund 826 Euro zu versteuern. Bei der Einmalbesteuerung würden 70 Prozent erfasst, also rund 10.402 Euro. Welche Steuer darauf entfällt, hängt von Ihrem persönlichen Steuersatz im Ruhestand ab. Auch diese Rechnung ist rein illustrativ und keine Anlageberatung i.S.d. § 1 Abs. 1a Nr. 1a KWG.
Was passiert bei Auszug oder Verkauf?
Nutzen Sie die geförderte Wohnung nicht nur vorübergehend nicht mehr selbst oder geben Sie das Eigentum auf, wird das Wohnförderkonto aufgelöst. Der Auflösungsbetrag gilt als Leistung aus dem Altersvorsorgevertrag und ist im Jahr der Aufgabe zu versteuern[1][2]. Nicht nur vorübergehend bedeutet, dass die Aufgabe der Selbstnutzung länger als ein Jahr dauert[2]. Sie müssen die Aufgabe dem Anbieter, in der Auszahlungsphase der ZfA, unter Angabe des Zeitpunkts anzeigen[1].
Die Auflösung bleibt in diesen Fällen aus (§ 92a Abs. 3 EStG)[1]:
- Reinvestition: Sie verwenden einen Betrag in Höhe des noch nicht zurückgeführten Kontostands innerhalb von zwei Jahren vor und fünf Jahren nach Ablauf des Jahres der letzten Selbstnutzung für eine weitere begünstigte Wohnung[2].
- Rückzahlung: Sie zahlen einen Betrag in Höhe des Kontostands innerhalb eines Jahres nach Ablauf dieses Jahres auf einen zertifizierten Altersvorsorgevertrag auf Ihren Namen ein[2].
- Scheidung: Die Ehewohnung wird per richterlicher Entscheidung dem anderen Ehegatten zugewiesen[2].
- Krankheit oder Pflege: Sie wohnen deshalb nicht mehr in der Wohnung, bleiben Eigentümer, die Wohnung steht Ihnen weiterhin zur Verfügung und wird nicht von Dritten außer Ihrem Ehegatten genutzt[2].
- Wiedereinzug: Sie nehmen die Selbstnutzung innerhalb von fünf Jahren nach Ablauf des Jahres der letzten Selbstnutzung wieder auf[1].
- Beruflich bedingter Umzug: Auf Antrag bei der ZfA, wenn Sie spätestens mit 67 wieder einziehen wollen[2].
Die Reinvestition oder die Rückzahlung bleibt nur unschädlich, wenn Sie Ihre Absicht im Rahmen der Anzeige der Aufgabe der Selbstnutzung mitteilen und die Fristen einhalten[1].
Haben Sie sich für die Einmalbesteuerung entschieden und geben die Selbstnutzung nach Beginn der Auszahlungsphase auf, wird der Nachlass nachversteuert: Innerhalb der ersten zehn Jahre nach Beginn der Auszahlungsphase wird das Eineinhalbfache des noch nicht erfassten Betrags als Leistung erfasst, zwischen dem zehnten und dem 20. Jahr das Einfache[6]. Im Beispiel wären 30 Prozent von 14.859 Euro noch nicht erfasst, also rund 4.458 Euro; das Eineinhalbfache davon sind rund 6.687 Euro.
Wie unterscheidet sich die Tilgungsförderung von der Entnahme?
Neben der Entnahme gibt es die Tilgungsförderung: Tilgungsleistungen auf ein Annuitätendarlehen, eine Bausparkombifinanzierung oder einen Bausparvertrag werden wie Altersvorsorgebeiträge gefördert, wenn das Darlehen für eine selbst genutzte Wohnung eingesetzt wird[4]. Die Zulagen fließen direkt in die Tilgung beziehungsweise in die Ansparung[4]. Auch hier werden Tilgungsleistungen und Zulagen im Wohnförderkonto erfasst[1]; die Besteuerung im Alter funktioniert deshalb wie oben beschrieben. Die Verbraucherzentrale rät, jährlich zu prüfen, ob die Zulagen richtig gebucht und die im Wohnförderkonto erfassten Beträge korrekt sind[4].
Gilt das nach der Reform weiter?
Dieser Artikel beschreibt die Rechtslage, wie sie heute für Ihre Entnahme gilt. Das Altersvorsorgereformgesetz ändert die Regeln zum Wohnförderkonto. Für Entnahmen, die vor dem 1. Januar 2028 erfolgen, gelten laut Bundesfinanzministerium aus Vertrauensschutzgründen die bisherigen Regelungen weiter[7]. Was sich danach ändert, erklärt unser Überblick zum Thema Wohn-Riester und Altersvorsorgedepot. Bestehende Riester-Verträge werden übrigens nicht automatisch umgestellt, sondern genießen Bestandsschutz.
Häufig gestellte Fragen
- Wie viel Riester-Kapital kann ich für ein Eigenheim entnehmen?
- Das geförderte Kapital kann vollständig oder teilweise entnommen werden. Für Kauf, Bau oder Darlehenstilgung müssen mindestens 3.000 Euro entnommen werden; bei einer Teilentnahme müssen mindestens 3.000 Euro gefördertes Restkapital im Vertrag bleiben. Für einen barrierearmen Umbau oder eine energetische Sanierung gelten Mindestbeträge von 6.000 Euro (innerhalb von drei Jahren nach Anschaffung oder Herstellung) oder 20.000 Euro.
- Bis wann muss ich die Entnahme beantragen?
- Der Antrag muss spätestens zehn Monate vor Beginn der Auszahlungsphase Ihres Vertrags bei der ZfA eingegangen sein. Die Kosten dürfen bei Antragstellung nicht älter als sechs Monate sein, und nach der Auszahlung haben Sie zwölf Monate Zeit, das Kapital für den genehmigten Zweck zu verwenden.
- Was passiert mit dem Wohnförderkonto im Rentenalter?
- Der Kontostand wird ab Beginn der Auszahlungsphase besteuert, entweder gleichmäßig verteilt bis zum 85. Lebensjahr oder einmalig mit einem Nachlass von 30 Prozent, sodass nur 70 Prozent erfasst werden. Die ZfA teilt den zu versteuernden Betrag mit einem Bescheid mit. Die tatsächliche Steuerlast hängt vom individuellen Steuersatz ab.
- Wann beginnt die Besteuerung des Wohnförderkontos?
- Mit dem Beginn der Auszahlungsphase Ihres Vertrags. Dieser liegt zwischen der Vollendung des 60. und des 68. Lebensjahres, wie mit dem Anbieter vereinbart; ist nichts vereinbart, gilt die Vollendung des 67. Lebensjahres.
- Was passiert, wenn ich die geförderte Immobilie verkaufe oder ausziehe?
- Wird die Selbstnutzung nicht nur vorübergehend aufgegeben, ist das Wohnförderkonto aufzulösen und der Auflösungsbetrag im Jahr der Aufgabe zu versteuern. Haben Sie die Einmalbesteuerung gewählt, wird innerhalb von 20 Jahren nach Beginn der Auszahlungsphase der Nachlass nachversteuert, in den ersten zehn Jahren zum Eineinhalbfachen. Ausnahmen gelten zum Beispiel bei Reinvestition, pflegebedingtem Auszug oder Zuweisung der Ehewohnung an den anderen Ehegatten.
- Kann ich Riester-Kapital für eine energetische Sanierung nutzen?
- Ja, seit dem 1. Januar 2024. Genannt werden zum Beispiel Dämmung, neue Fenster oder eine neue Heizungsanlage. Die Maßnahme muss von einem Fachunternehmen ausgeführt werden, es gilt dieselbe Mindestentnahme wie beim Umbau (6.000 Euro innerhalb von drei Jahren nach Anschaffung oder Herstellung, sonst 20.000 Euro), und für dieselben Kosten dürfen keine Zuschüsse oder Steuerermäßigungen in Anspruch genommen werden.
- Gilt für meine Wohn-Riester-Entnahme noch das alte Recht?
- Ja, für Entnahmen vor dem 1. Januar 2028 gelten laut Bundesfinanzministerium aus Vertrauensschutzgründen die bisherigen Regelungen weiter. Was die Reform für spätere Entnahmen ändert, steht im Überblick zu Wohn-Riester und Altersvorsorgedepot.
Quellen
Riester oder AVD – was passt zu dir?
Du fragst dich, ob ein Wechsel ins AVD sinnvoll ist. Lass uns das gemeinsam durchrechnen.
Kostenlos & unverbindlich. Beratung durch einen Berater aus unserem unabhängigen Netzwerk von 1.000+ geprüften Beratern.